تسعيرة المركزي السوري للعمولات المصرفية.. حماية للعملاء أم ضغوط على المصارف؟
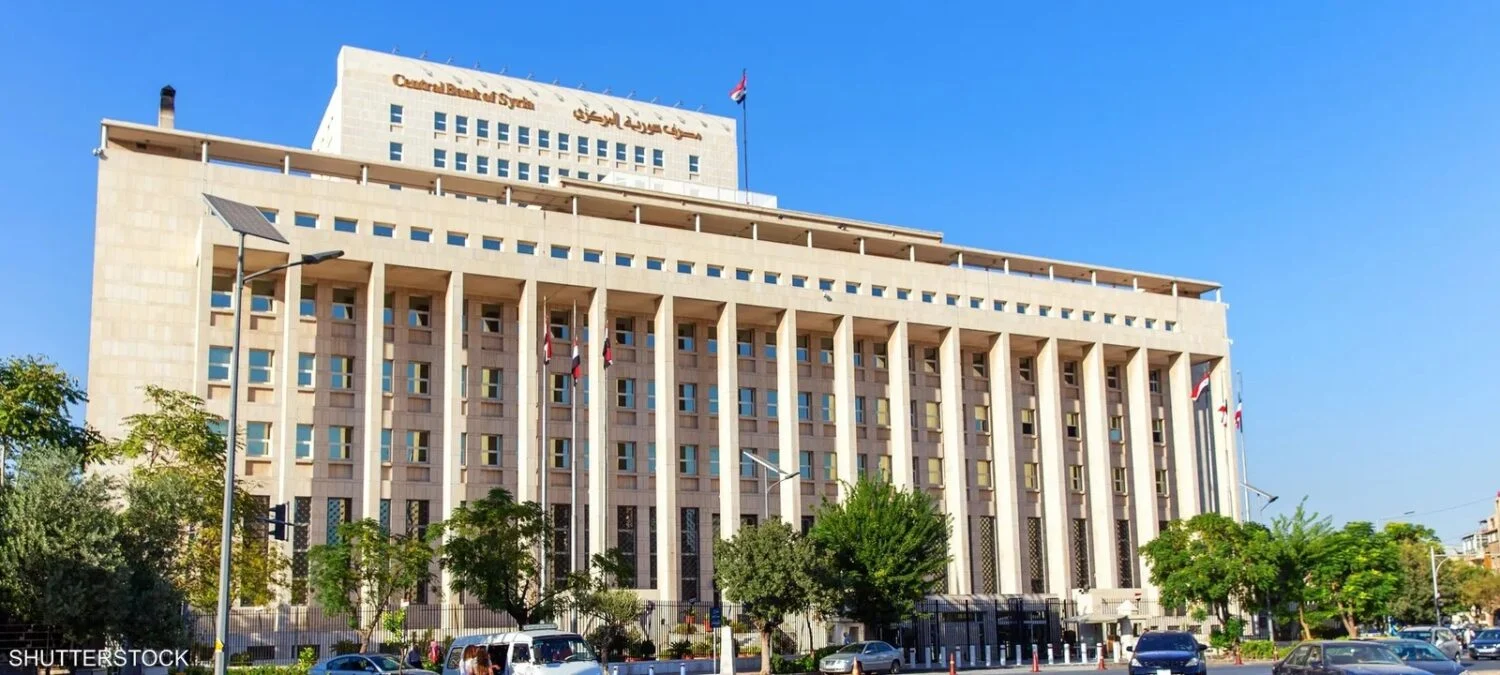
أعاد قرار مصرف سوريا المركزي تنظيم الرسوم والعمولات التي تتقاضاها المصارف العاملة في البلاد، واضعاً ضوابط جديدة لاحتساب تكاليف الخدمات والإفصاح عنها، في خطوة تستهدف الحد من الاقتطاعات غير الواضحة وتعزيز حماية العملاء. لكن القرار فتح في المقابل نقاشاً حول قدرة المصارف على تحمل تكاليف بعض الخدمات، والانعكاسات المحتملة للقيود الجديدة على استثماراتها ومرونتها التشغيلية.
وأصدرت لجنة إدارة مصرف سوريا المركزي القرار رقم (748/ل إ)، بتاريخ 5 تشرين الثاني 2026، متضمناً مجموعة من القواعد الناظمة للعمولات والرسوم المصرفية، بما يشمل توطين الرواتب وإدارة الحسابات وباقات الخدمات وآليات الإعلان عن الأسعار وتعديلها.
ويأتي القرار في ظل شكاوى متكررة من تفاوت الرسوم بين المصارف وتعدد مسمياتها، وما يرافق ذلك أحياناً من اقتطاعات لا تكون واضحة للعملاء قبل تنفيذ الخدمات. وبينما يرى مؤيدون أن الضوابط الجديدة تعزز الشفافية وتحمي أرصدة المودعين، يبدي عاملون في القطاع المصرفي تحفظات تتعلق بتكاليف التنفيذ والمهلة المحددة لتوفيق الأوضاع، فضلاً عن احتمال انتقال الأعباء إلى خدمات مصرفية أخرى.
ضوابط جديدة للعمولات وحسابات الرواتب
يقول الخبير المالي والمصرفي سامر العبدالله، في تصريحات لموقع”963+”، إن القرار يستند إلى أحكام القانون رقم 23 لعام 2002 وتعديلاته، ويهدف إلى معالجة التباين في العمولات المصرفية، والحد من الرسوم التي تُفرض من دون ارتباط واضح بخدمة فعلية.
وبحسب العبدالله، يفرض القرار على المصارف إعادة تنظيم سياساتها التسعيرية، وتحديد أسس احتساب تكلفة الخدمات والعمولات المرتبطة بها، بما يتيح للعملاء معرفة المبالغ التي سيدفعونها مقابل كل خدمة.
ومن أبرز البنود التي يتضمنها القرار، وفق العبدالله، حظر تقاضي أي رسوم أو عمولات، مباشرة أو غير مباشرة، من العامل أو جهة العمل لقاء فتح الحسابات اللازمة لتوطين الرواتب، أو استقبال ملفات الرواتب وتحويلها وإيداعها في حسابات المستفيدين أو صرفها لهم.
ويعتبر العبدالله أن هذا الإجراء يوفر حماية لأصحاب الرواتب الموطّنة، ويحد من إمكانية اقتطاع مبالغ من مستحقاتهم تحت مسميات إدارية مختلفة. ويشير إلى أن القرار يتيح في المقابل تقاضي رسوم مقابل خدمات إضافية اختيارية يطلبها العميل، شرط الحصول على موافقته المسبقة وألا تكون مرتبطة بخدمة توطين الراتب الأساسية.
كما يتناول القرار مسألة العمولات المفروضة على الحسابات الجارية التي لا يتوافر فيها رصيد كافٍ، إذ يمنع تسجيل رسوم تؤدي إلى إنشاء رصيد مدين على العميل من دون خدمة فعلية أو أساس تعاقدي مشروع. ويشمل ذلك الحد من استخدام تسميات مثل “رسوم إدارة الحساب” لفرض مبالغ لا تقابلها خدمات محددة.
وفي ما يتعلق بباقات الخدمات المصرفية، يوضح العبدالله أن القرار يسمح للمصارف بتقديم باقات متكاملة، لكنه يشترط الحصول على موافقة صريحة ومسبقة من العميل، مع توضيح مكونات الباقة وأسعارها وآلية إلغائها. كما يقصر تقاضي عمولة إدارة الحساب على الاشتراك في باقة معلنة تتضمن خدمات فعلية، بدلاً من فرضها لمجرد الاحتفاظ بحساب مصرفي.
إلزام المصارف بتبرير الأسعار والإفصاح عنها
يفرض القرار، وفق العبدالله، إعداد سياسات تسعير مكتوبة ومفصلة توضح طريقة احتساب تكاليف الخدمات المصرفية، بما يشمل التكاليف المباشرة وغير المباشرة، على أن تُرفق هذه السياسات بملحق فني يُقدم إلى مفوضية الحكومة لدى المصارف خلال المهلة المحددة.
ويشترط أن تكون العمولات متناسبة مع طبيعة الخدمة المقدمة، وأن تُحدد بمبالغ مقطوعة أو نسب واضحة، مع تشجيع استخدام القنوات الإلكترونية من خلال تقديم أسعار تفضيلية للخدمات المنفذة عبرها مقارنة بالوسائل التقليدية.
وتتضمن الضوابط أيضاً إلزام المصارف بإبلاغ العملاء بجميع الرسوم والتكاليف قبل تنفيذ الخدمة أو إبرام العقد، ونشر قوائم محدثة بالعمولات في فروعها ومواقعها الإلكترونية الرسمية.
كما ينص القرار على إشعار العملاء مسبقاً بأي تعديل على الرسوم قبل مدة لا تقل عن خمسة أيام عمل، مع حظر تطبيق التعديلات بأثر رجعي، بما يحافظ على الحقوق الناشئة عن الاتفاقات القائمة.
وفي الجانب الرقابي، يمنح القرار مفوضية الحكومة لدى المصارف صلاحيات لمتابعة التزام المؤسسات المصرفية بالضوابط الجديدة، بما يشمل تلقي الإخطارات المتعلقة بالتعديلات المقترحة على العمولات، والاطلاع على مبرراتها الاقتصادية والتشغيلية وآثارها المحتملة على العملاء.
ويتيح للمفوضية طلب مراجعة الرسوم التي ترى أنها لا تتوافق مع أحكام القرار، ومطالبة المصرف بتقديم التبريرات أو تعديلها ضمن مهلة محددة.
وبحسب العبدالله، يتعين على المصارف توفيق أوضاعها وسياساتها وإجراءاتها المتعلقة بالعمولات خلال مدة أقصاها شهر واحد من تاريخ نفاذ القرار، على أن تُلغى التعليمات والقرارات السابقة المتعارضة مع أحكامه.
تكاليف توطين الرواتب تثير تحفظات مصرفية
في المقابل، تتركز بعض التحفظات المصرفية على حظر تقاضي الرسوم المرتبطة بخدمات توطين الرواتب، إذ يرى إداري مصرفي فضّل عدم الكشف عن اسمه،، أن هذه الخدمات تتطلب إنفاقاً تشغيلياً واستثمارياً تتحمله المصارف، يشمل تشغيل الأنظمة التقنية وشبكات الصراف الآلي، وتأمين الكهرباء والوقود، وتوفير الكوادر اللازمة لإدارة أعداد كبيرة من الحسابات والعمليات المصرفية.
ويحذر المصدر من أن منع تقاضي أي عمولات مقابل هذه الخدمات قد يقلل الحوافز الاقتصادية لدى بعض المصارف للتوسع في برامج توطين الرواتب أو تطوير البنية التحتية المرتبطة بها، ما قد ينعكس على مستوى الخدمة وجودتها مستقبلاً.
ولا يعني ذلك بالضرورة أن المصارف ستتوقف عن تقديم هذه الخدمات، لكن الاعتراض، وفق المصدر، يتعلق بكيفية تغطية تكاليفها في ظل غياب مقابل مباشر عنها، وما إذا كانت هناك آليات بديلة تضمن استمرار الاستثمار في هذا المجال.
وتبرز أيضاً مسألة المهلة المحددة لتوفيق الأوضاع، إذ يرى المصدر أن فترة الشهر الواحد قد لا تكون كافية لإنجاز التعديلات الإدارية والفنية المطلوبة، خصوصاً أن إعادة إعداد سياسات التسعير وتحديد تكاليف الخدمات وإعداد الملاحق التفصيلية، ثم مراجعتها واعتمادها من الإدارات المختصة، تحتاج إلى وقت وإجراءات متعددة.
ويضيف أن ضيق المهلة قد يضع إدارات المصارف أمام تحديات تتعلق بالامتثال للقرار في موعده، لا سيما في المؤسسات التي تحتاج إلى تحديث أنظمتها وإجراءاتها الداخلية.
مخاوف من انتقال الرسوم إلى خدمات أخرى
من بين المخاوف التي يطرحها المصدر المصرفي احتمال لجوء بعض المؤسسات إلى تعويض الإيرادات التي قد تفقدها نتيجة القيود الجديدة، من خلال زيادة رسوم خدمات أخرى لا تخضع للضوابط نفسها أو رفع تكاليف الخدمات المقدمة للشركات والأنشطة التجارية.
ويرى أن هذا الاحتمال يستدعي متابعة أثر القرار على مجمل هيكل العمولات، وليس فقط الرسوم التي جرى تنظيمها بصورة مباشرة، حتى لا تنتقل الأعباء من أصحاب الحسابات الفردية إلى شرائح أخرى من العملاء.
ويحذر المصدر كذلك من أن ارتفاع تكاليف الخدمات المصرفية المقدمة للقطاع التجاري والصناعي قد ينعكس على تكلفة التمويل والائتمان، بما يضيف أعباء على الشركات والأنشطة الإنتاجية، إذا اتجهت المصارف إلى تعديل أسعار خدماتها لتعويض الإيرادات المتراجعة.
ومن جهة أخرى، يثير القرار تساؤلات حول تأثير متطلبات الإفصاح والإخطار المسبق على قدرة المصارف في إطلاق منتجات وخدمات جديدة أو تعديل أسعارها بما يتناسب مع تغير التكاليف التشغيلية.
ويقول المصدر إن الإجراءات التنظيمية المشددة قد تؤدي إلى إبطاء بعض القرارات التجارية والتسويقية، خصوصاً إذا تطلب تعديل رسوم الخدمات تقديم مبررات تفصيلية ومراجعات متكررة أمام الجهات الرقابية.
لكن هذه المخاوف تبقى مرتبطة بكيفية تطبيق القرار، ومدى قدرة المصرف المركزي على تحقيق التوازن بين الرقابة على التسعير ومنح المصارف مساحة مناسبة لإدارة خدماتها وتطويرها.
اختبار التوازن بين حماية العملاء واستدامة المصارف
يعكس القرار رقم (748) توجهاً نحو ضبط العلاقة المالية بين المصارف والعملاء، من خلال ربط الرسوم بالخدمات المقدمة، وتعزيز الإفصاح المسبق، والحد من الاقتطاعات غير الواضحة، ولا سيما تلك المرتبطة بحسابات توطين الرواتب.
لكن نجاح هذه الإجراءات لن يتوقف على صياغة الضوابط وحدها، بل على آليات تنفيذها والرقابة على التزام المصارف بها، إلى جانب تقييم أثرها على تكاليف التشغيل واستمرار الخدمات المصرفية.
وتبرز الحاجة إلى مراقبة أي تغييرات محتملة في رسوم الخدمات الأخرى، والتأكد من عدم انتقال الأعباء إلى العملاء عبر مسميات جديدة، بالتوازي مع معالجة التحديات التي قد تواجه المصارف في تمويل بنيتها التحتية وتطوير خدماتها.
وبين حماية العملاء وضمان استدامة المؤسسات المصرفية، يواجه مصرف سوريا المركزي اختباراً يتعلق بقدرته على تطبيق تسعيرة أكثر شفافية وعدالة، من دون أن تتحول القيود الجديدة إلى عامل يحد من تطور الخدمات أو يزيد تكلفتها بصورة غير مباشرة.
اقرأ أيضاً:حملة المركزي السوري ضد الصرافة غير المرخصة.. هل تكفي الضبوط لضبط السوق؟