المعيشة في سوريا تستهلك الدخل.. الطوارئ تدفع الأسر إلى الاستدانة
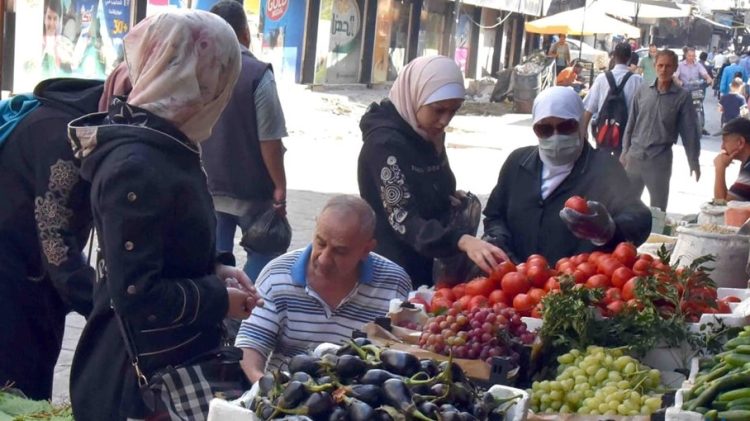
لم يعد الراتب في سوريا يقاس بما يستطيع أن يشتريه، بل بما يتبقى منه بعد انتهاء الشهر. فمعظم دخل الأسرة يذهب إلى الغذاء والسكن والطاقة والنقل والصحة والتعليم، ولا يكاد يترك مساحة لادخار يمكن الاستناد إليه عندما يطرأ مرض أو عطل منزلي أو ينقطع مصدر للدخل. وبين ارتفاع تكاليف المعيشة وثبات الموارد عند مستويات متدنية، تتسع ظاهرة الهشاشة المالية التي تجعل الأسرة قادرة على تدبير يومها، لكنها عاجزة عن مواجهة الغد.
ويقول الخبير الاقتصادي رضوان الدبس، في حديث لشبكة شام الإخبارية، إن جوهر المشكلة لا يكمن في ارتفاع الأسعار وحده، وإنما في اتساع الفجوة بين الدخل وتكاليف المعيشة، بعدما باتت الأسر محدودة الدخل تنفق معظم مواردها على الضروريات، ما أفقدها القدرة على تكوين احتياطي مالي.
دخل يكفي للشهر.. ولا يكفي للصدمة
بحسب أحدث البيانات التي يستند إليها الدبس، تبلغ تكلفة الحد الأدنى لمعيشة أسرة من خمسة أفراد في دمشق نحو 500 دولار شهرياً من دون الإيجار، وهي كلفة تفوق بأضعاف مستويات الأجور الرسمية. ومع إضافة السكن، يصبح هامش المناورة أضيق، فيما تتحول أي زيادة طارئة في النفقات إلى فجوة يصعب سدها.
ويشرح الدبس أن الادخار هو ببساطة ما يبقى بعد دفع الضروريات، ولذلك فإن الأسرة التي تستهلك نفقاتها معظم دخلها لا تتخلى عن الكماليات فقط، بل تفقد هامش الأمان نفسه. وهنا يظهر الفرق بين الفقر والهشاشة المالية: قد تتمكن الأسرة الهشة من تأمين الطعام والسكن وسائر الاحتياجات الأساسية، لكنها لا تملك ما يحميها من صدمة مفاجئة.
وتختلف درجة الهشاشة بين الأسر وفق حجمها وعدد المعالين واستقرار العمل وكلفة السكن والطاقة والنقل والصحة، فضلاً عن وجود ديون سابقة أو تحويلات خارجية أو منزل مملوك ومصادر دخل إضافية. لكن العامل الحاسم يبقى قدرة الدخل على ترك مساحة مالية بعد تغطية الأساسيات، وهي مساحة تضيق لدى شريحة واسعة من السوريين.
الطارئ يتحول إلى دين
عندما لا يكون في دخل الأسرة ما يكفي لمواجهة ظرف مفاجئ، تصبح الاستدانة أقرب إلى آلية للبقاء منها إلى خيار مالي. ويشير الدبس إلى أن هذه العملية قد تتحول إلى “دورة مديونية”: نفقة طارئة تؤدي إلى الاقتراض، ثم يأتي الشهر التالي حاملاً عبء النفقات المعتادة إضافة إلى سداد الدين، فينخفض الدخل المتاح مجدداً، ويصبح الاقتراض مرة أخرى احتمالاً قائماً.
ولتبسيط الصورة، يطرح الدبس مثال أسرة يبلغ دخلها 500 دولار وتنفق 480 دولاراً شهرياً. يبقى لديها 20 دولاراً فقط، لكن فاتورة علاج بقيمة 150 دولاراً كفيلة بتحويل ميزانيتها إلى عجز مباشر. ومع الشهر التالي، لا تعود الأسرة مطالبة بتغطية احتياجاتها الأساسية فقط، بل بسداد ما اقترضته أيضاً.
والنتيجة قد تكون تقليص جودة الغذاء، أو تأجيل العلاج، أو خفض الإنفاق على التعليم، أو تأخير صيانة المنزل، وصولاً إلى بيع بعض الممتلكات. وفي حالات أخرى، يصبح الدين الجديد وسيلة لسداد الدين القديم.
الحكومة أمام فجوة تتجاوز الأسعار
تزداد خطورة هذه المعادلة في سوريا لأن دخل الأسر لا يتحرك بالوتيرة نفسها التي تتحرك بها تكاليف الضروريات، فيما تبقى الحماية من الصدمات الاقتصادية محدودة. ولذلك فإن مطالبة الأسر بالادخار تبدو منفصلة عن واقعها عندما لا يتبقى من دخلها ما يمكن ادخاره أصلاً.
وهنا لا تعود القضية مجرد ارتفاع أسعار أو ضعف قدرة شرائية، بل نتيجة مباشرة لاقتصاد يترك شريحة واسعة من الأسر بلا هامش أمان. وأي سياسة حكومية لا تضع تحسين الدخول واستقرار فرص العمل وتخفيف كلفة الخدمات الأساسية في صلبها ستبقى عاجزة عن معالجة أصل المشكلة.
فمؤشر التعافي الاقتصادي لا ينبغي أن يتوقف عند التضخم وسعر الصرف، بل عند سؤال أبسط وأكثر قسوة: هل يستطيع السوري تغطية احتياجاته، ثم الاحتفاظ بجزء من دخله لمواجهة يوم لا تسير فيه الأمور كما خطط لها؟ عندما تكون الإجابة بالنفي، فإن الاستقرار المالي للأسر يبقى هشاً، وأي طارئ صغير يمكن أن يدفعها خطوة جديدة نحو الاستدانة والفقر.
اقرأ ايضاً: أجر العامل المياوم في سوريا لا يغطي كلفة المعيشة.. فجوة تتسع بين الدخل وسلة الغذاء