حملة المركزي السوري ضد الصرافة غير المرخصة.. هل تكفي الضبوط لضبط السوق؟
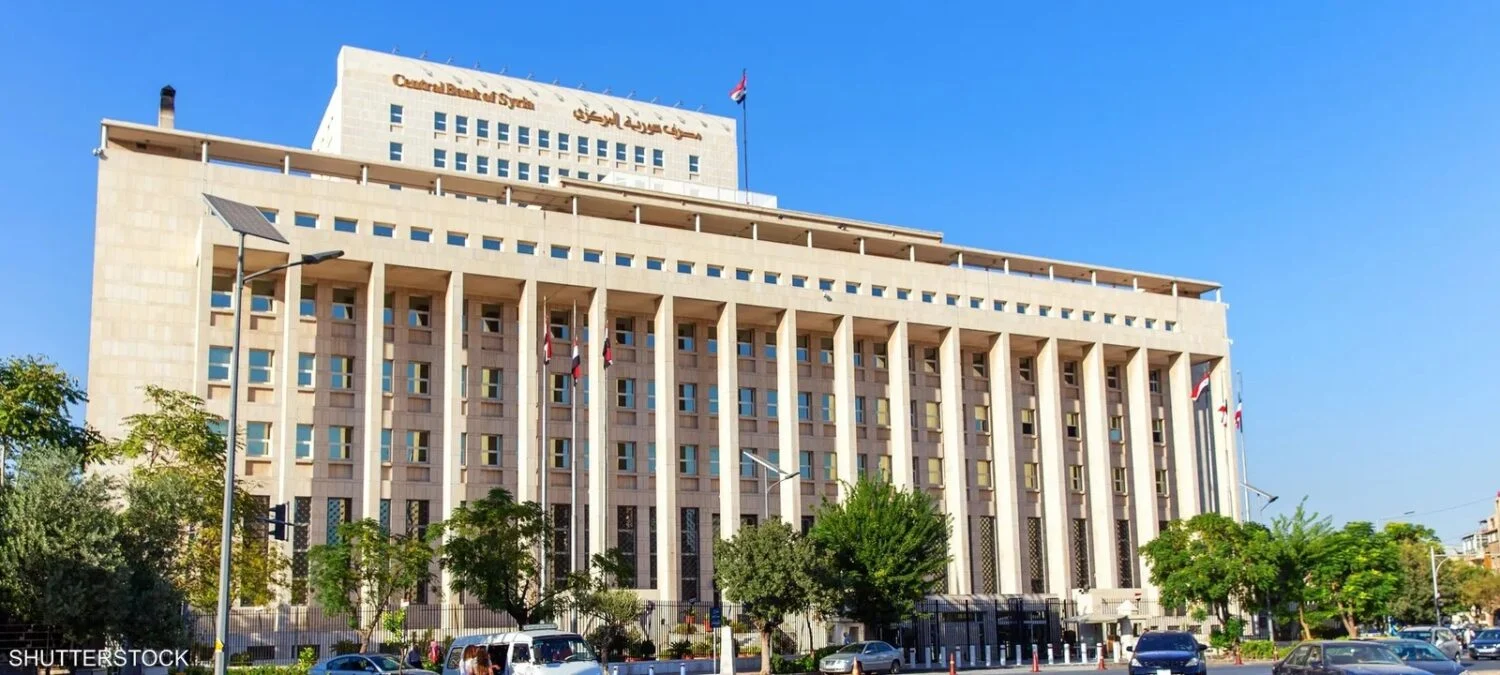
انتقل المصرف المركزي السوري من توجيه الإنذارات إلى اتخاذ إجراءات قانونية بحق المنشآت التي تمارس أنشطة الصرافة والحوالات المالية من دون ترخيص، في إطار حملة رقابية تستهدف الحد من التعاملات خارج القنوات الرسمية. لكن هذه الإجراءات تطرح تساؤلات حول مدى قدرتها على تقليص السوق غير النظامية، وما إذا كانت هناك أدوات اقتصادية وتنظيمية يمكن أن تسهم في معالجة أسباب انتشارها.
وبدأت الحملة في 10 تشرين الأول/أكتوبر 2026، عندما أعلن المصرف المركزي توجيه 755 إنذاراً إلى محال ومنشآت في عدد من المحافظات، شملت دمشق وريفها وحلب وحمص وحماة واللاذقية وطرطوس ودرعا ودير الزور والرقة وإدلب.
وفي 19 تشرين الأول، أعلن المصرف الانتقال إلى المرحلة الثانية من الإجراءات، بعد انتهاء مهلة الإنذارات، والبدء بملاحقة المنشآت التي لم تستجب للتحذيرات ولم تعمل على تسوية أوضاعها وفق القوانين النافذة.
وفي 28 تشرين الأول، كشف المصرف عن تنظيم 17 ضبطاً خلال الجولات الرقابية المشتركة، في مؤشر إلى انتقال الحملة من مرحلة التنبيه إلى توثيق المخالفات واتخاذ الإجراءات القانونية بحق مرتكبيها.
لكن عدد الضبوط لا يعكس بالضرورة حجم التراجع في نشاط السوق غير المرخصة، إذ يقيس عدد المخالفات التي رصدتها الجهات المعنية، ولا يقدم وحده صورة عن حجم التداولات خارج القنوات الرسمية أو عدد المتعاملين فيها.
وبالتالي، لا يقتصر تقييم نجاح الحملة على عدد المنشآت التي أُغلقت أو الضبوط التي نُظمت، بل يشمل أيضاً مدى انتقال الأنشطة إلى القنوات المرخصة، وقدرة القطاع المالي الرسمي على توفير خدمات تلبي احتياجات الأفراد والتجار.
دوافع التعامل خارج القنوات الرسمية
يرى الخبير المصرفي محمد حداد، في تصريح لموقع”963+”، أن فهم أسباب انتشار أنشطة الصرافة والحوالات غير المرخصة يتطلب التمييز بين مخالفة القوانين والدوافع الاقتصادية التي قد تدفع الأفراد إلى التعامل خارج المؤسسات الرسمية.
ويشير إلى أن هذه الدوافع لا تبرر مخالفة القانون، لكنها تساعد في تحديد الإجراءات التي يمكن أن تجعل القنوات المرخصة أكثر قدرة على استقطاب العملاء.
ومن بين العوامل المحتملة، بحسب حداد، تفاوت أسعار الصرف بين القنوات المتاحة، أو عدم توافر السيولة بالسعر الذي يحتاج إليه المتعامل، ما قد يدفع بعض الأفراد إلى البحث عن بدائل في السوق الموازية.
كما تؤثر سرعة تنفيذ الحوالات في اختيار العملاء، ولا سيما عندما تكون الأموال مخصصة لتغطية نفقات معيشية أو التزامات تجارية عاجلة. وفي هذه الحالات، قد تصبح سرعة تسليم الحوالة عاملاً لا يقل أهمية عن سعر الصرف.
ويضيف أن التوزع الجغرافي لمكاتب الصرافة المرخصة يمثل عاملاً آخر، إذ قد يواجه سكان بعض المناطق صعوبة في الوصول إلى هذه الخدمات، أو يضطرون إلى تحمل تكاليف إضافية للانتقال إلى المدن التي تتوافر فيها.
وتدخل تكاليف المعاملات ووضوحها ضمن العوامل المؤثرة أيضاً، بما يشمل العمولات والرسوم ومتطلبات إثبات الهوية والوثائق المطلوبة، فضلاً عن معرفة سعر الصرف النهائي والمبلغ الذي سيحصل عليه المستفيد قبل إتمام العملية.
ويلفت حداد إلى أن الثقة وسهولة الوصول إلى الأموال قد تؤثران بدورهما في قرارات المتعاملين، إذ قد يفضل بعض الأشخاص التعامل مع وسطاء يعرفونهم أو اعتادوا على خدماتهم، حتى إن كانوا يعملون خارج الإطار المرخص.
ويؤكد أن هذه العوامل تظل احتمالات تحتاج إلى دراسة ميدانية لإثبات مدى تأثيرها في السوق السورية، من خلال استطلاع آراء مستخدمي الحوالات والتجار وأصحاب المنشآت، ومقارنة الخدمات الرسمية وغير الرسمية من حيث الأسعار والسرعة والانتشار والضمانات.
ويعتبر أن تشديد الرقابة قد يحد من المخالفات، لكنه لا يؤدي تلقائياً إلى معالجة الفجوات التي قد تدفع بعض العملاء إلى استخدام القنوات غير النظامية.
توسيع شبكة المكاتب المرخصة
وفي ما يتعلق بالبدائل المتاحة أمام المصرف المركزي، يقترح حداد البدء بتقييم مدى انتشار مكاتب وشركات الصرافة والحوالات المرخصة، ومدى قدرتها على تلبية الطلب في مختلف المحافظات.
ويشير إلى أهمية إعداد خريطة توضح عدد الجهات المرخصة ومواقعها، وحجم العمليات التي تنفذها، والمناطق التي تعاني نقصاً في الخدمات، إلى جانب ساعات العمل ومستوى توافر السيولة لديها.
وبناء على هذه البيانات، يمكن دراسة تسهيل إجراءات الترخيص للجهات التي تستوفي الشروط القانونية، وتطوير نماذج تشغيل تناسب المدن الصغيرة والمناطق الريفية، أو توسيع نقاط تقديم الخدمات بالتعاون مع مؤسسات مالية قائمة.
ويرى حداد أن زيادة انتشار القنوات الرسمية من شأنها تقليل كلفة وصول المواطنين إليها، وتحسين قدرتها على منافسة البدائل غير المرخصة.
شفافية الأسعار وسرعة الحوالات
ويضع الخبير المصرفي وضوح تكاليف الحوالات ضمن الإجراءات التي يمكن أن تعزز ثقة العملاء بالمؤسسات المرخصة، موضحاً أن المتعامل يحتاج إلى معرفة سعر الصرف والعمولات والرسوم قبل تنفيذ العملية.
ويقترح إلزام الجهات المرخصة بعرض التكلفة الإجمالية للخدمة بصورة واضحة، وتوفير آليات لتلقي الشكاوى المتعلقة بالرسوم غير المعلنة أو اختلاف المبالغ المسلّمة عن الاتفاق المسبق.
كما يمكن للمصرف المركزي، ضمن الأطر التنظيمية المعمول بها، نشر بيانات دورية تساعد العملاء على مقارنة أسعار الصرف والرسوم لدى الجهات المرخصة.
ولا يعني ذلك، بحسب حداد، بالضرورة فرض أسعار موحدة على جميع الخدمات، وإنما توفير معلومات واضحة تتيح للمتعامل معرفة التكلفة الفعلية واتخاذ قراره على أساسها.
ويضيف أن تحسين سرعة تنفيذ الحوالات يمثل جانباً أساسياً في تطوير الخدمات، مقترحاً اعتماد مؤشرات أداء تشمل متوسط زمن تسليم الأموال، ونسبة العمليات المنجزة من دون أخطاء، ومعدلات الشكاوى، ومدى توافر السيولة.
كما يشير إلى إمكانية تطوير أنظمة إلكترونية تتيح تتبع الحوالات والتحقق من تنفيذها، بما يحمي حقوق المرسل والمستفيد ويحد من النزاعات، على أن يترافق ذلك مع بنية تقنية موثوقة وإجراءات لحماية البيانات والتعامل مع الأعطال.
تسوية الأوضاع وحماية حقوق العملاء
ومن الأدوات التي يقترحها حداد، وضع إجراءات واضحة تتيح للمنشآت الراغبة في العمل بصورة قانونية معرفة شروط الترخيص وتسوية أوضاعها، إذا كانت مستوفية للمتطلبات المحددة.
ويشمل ذلك نشر دليل يوضح الوثائق المطلوبة، والمتطلبات المالية والتقنية والرقابية، والرسوم، والمدة التقديرية للبت في طلبات الترخيص، إلى جانب إنشاء نافذة موحدة للاستعلام واستكمال الإجراءات.
ويشدد على أن تسهيل الإجراءات لا يعني منح تراخيص تلقائية أو إعفاء المخالفين من المسؤولية القانونية، بل تقليل التعقيدات غير الضرورية أمام الجهات التي تستطيع الالتزام بالقواعد الناظمة للنشاط المالي.
كذلك، يرى أن تعزيز حماية العملاء يمثل شرطاً مهماً لزيادة الثقة بالقنوات الرسمية، من خلال تطوير آليات واضحة لتلقي الشكاوى والرد عليها ضمن مدد محددة، وإلزام الجهات المرخصة بإصدار إيصالات توضح تفاصيل المعاملات، وبيان إجراءات استرداد الأموال في حالات الخطأ أو النزاع، وفق القوانين النافذة.
ويلفت إلى أهمية توعية المتعاملين بمخاطر العملات المزورة والحوالات غير الموثقة، وتوفير وسيلة سهلة للتحقق من أن مكتب الصرافة أو الجهة التي يتعاملون معها حاصلة على ترخيص.
قياس نتائج الحملة بدلاً من الاكتفاء بالضبوط
ويؤكد حداد أن تقييم الإجراءات الرقابية يتطلب بيانات دورية تتيح قياس أثرها على السوق، بدلاً من الاكتفاء بإعلان أعداد الإنذارات والضبوط.
ويقترح إنشاء مؤشرات متابعة تشمل عدد الجهات المرخصة، وحجم الحوالات المنفذة عبرها، ومتوسط الرسوم وأوقات التسليم، وعدد الشكاوى والمخالفات المتكررة، فضلاً عن المنشآت التي انتقلت إلى العمل القانوني.
ويمكن، وفق حداد، مقارنة هذه المؤشرات قبل الحملات الرقابية وبعدها، مع مراعاة العوامل الاقتصادية الأخرى التي تؤثر في حركة السوق.
ويخلص إلى أن الهدف من الرقابة لا ينبغي أن يقتصر على زيادة عدد الضبوط، بل أن يمتد إلى رفع مستوى الالتزام بالقوانين، وتحسين الخدمات المالية، وتعزيز حماية العملاء، وتوسيع الاعتماد على القنوات الرسمية.
اقرأ أيضاً:تأخر مستحقات القمح يفاقم أزمة المصرف الزراعي في سوريا ويهدد تمويل الموسم الجديد