المصارف السورية خارج دائرة الإقراض.. 10 شروط لاستعادة دورها في الاقتصاد
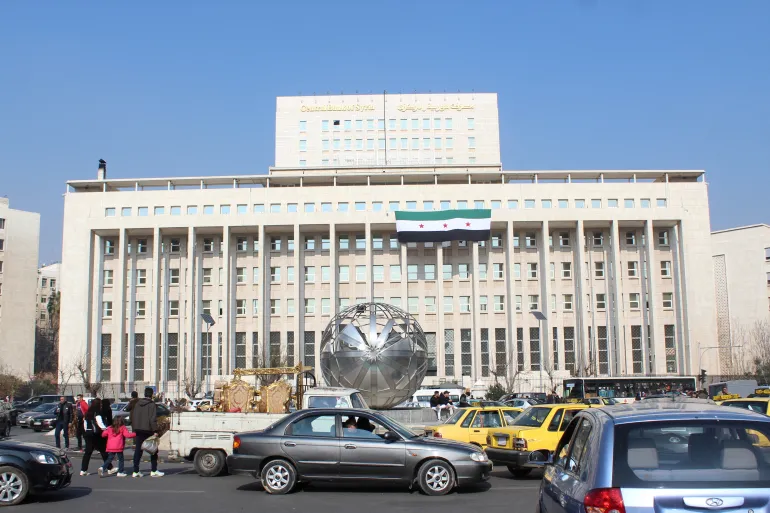
رغم الخطوات التي أُعلن عنها خلال الفترة الماضية لإعادة تأهيل القطاع المصرفي السوري، لا تزال القروض والتسهيلات الائتمانية بعيدة عن النشاط الاقتصادي بالمستوى الذي ينتظره الأفراد والشركات والمستثمرون. ويضع استمرار ضعف الإقراض المصارف أمام واحدة من أصعب مراحل إعادة بناء دورها بعد سنوات من الأزمات وتراجع الثقة والسيولة.
وتنعكس هذه الفجوة على قطاعات الإنتاج والاستثمار، في وقت تحتاج فيه سوريا إلى تحريك رأس المال وتوسيع النشاط الاقتصادي وخلق فرص العمل، مع بلوغ معدلات البطالة والفقر أكثر من 90%، وفق المعطيات الواردة في المادة.
لكن مشكلة المصارف، بحسب خبراء اقتصاديين ومصرفيين، لا تختصر في قرار يتعلق بإعادة القروض، وإنما ترتبط بمجموعة من العوامل المتداخلة، تبدأ برأس المال والودائع ولا تنتهي بجودة المقترض والضمانات والبيئة النقدية والعلاقة مع المصارف الخارجية.
من الإصلاح المصرفي إلى الإقراض الفعلي
يرى الخبير الاقتصادي والمالي الدكتور محمود عبد الكريم أن تعثر الإقراض في سوريا لا يعود إلى إحجام المصارف عن منح القروض بحد ذاته، بل إلى اختلال ثلاث حلقات رئيسية في الوقت نفسه: ضعف الثقة بالودائع، محدودية رأس المال، وصعوبة تقييم قدرة المقترضين على السداد.
ويستند عبد الكريم إلى نسبة الائتمان إلى الناتج المحلي كمؤشر على عمق المشكلة. فقبل عام 2011 كانت القروض تتجاوز 23% من الناتج المحلي، بينما لا تتجاوز حالياً قليلاً 4%، ما يعني أن حجم الائتمان تقلص إلى نحو سدس مستواه السابق، وأن المصارف لا تمول سوى نحو أربع ليرات من كل 100 ليرة ينتجها الاقتصاد.
ويفرق الخبير بين الإجراءات التي تستهدف إصلاح النظام المصرفي وبين عودة الائتمان إلى الاقتصاد بصورة فعلية. فقد عادت سوريا إلى نظام «سويفت»، وأعيد فتح حساب المصرف المركزي لدى الاحتياطي الفيدرالي في نيويورك وبنك فرنسا، كما أُلغي تصنيف سوريا دولة راعية للإرهاب في 24 آب 2026، إلى جانب إطلاق مشروع بقيمة 100 مليون دولار لتحديث البنية المالية ومراجعة جودة أصول المصارف.
لكن هذه الخطوات، وفق عبد الكريم، تمثل متطلبات مسبقة لعودة الإقراض وليست دليلاً على وصول التمويل إلى النشاط الاقتصادي.
كما أن التسهيلات المصرفية لا تقتصر على القروض التقليدية، بل تشمل السحب على المكشوف وتمويل رأس المال العامل والاعتمادات المستندية والكفالات وتمويل التجارة. ومن هنا يطرح عبد الكريم السؤال حول ما إذا كانت هذه الأدوات وصلت فعلاً إلى مصنع يحتاج إلى شراء آلة أو مزارع يبحث عن تمويل لموسمه.
وبالنسبة إليه، فإن نجاح الإصلاح المصرفي لا يقاس بعدد القرارات أو بتوسع الخدمات الإلكترونية، وإنما بمدى قدرة المصارف على تحويل الودائع إلى تمويل منتج وقابل للاستمرار.
أزمة ثقة تضغط على المصارف
الخبير الاقتصادي والمصرفي الدكتور إبراهيم نافع قوشجي يعيد جزءاً من المشكلة إلى ضعف الدور الذي لعبته المصارف السورية تاريخياً في تمويل الاستثمار، بالتزامن مع محدودية فاعلية السياسة النقدية التي كان يفترض أن يضطلع بها مصرف سوريا المركزي.
ويقول قوشجي إن تراكم الأزمات أدى إلى خروج السيولة ورؤوس الأموال من المصارف، سواء إلى الخارج أو إلى الاحتفاظ بها نقداً داخل المنازل، ما جعل استعادة الدور الطبيعي للجهاز المصرفي أكثر صعوبة.
ويرى أن استمرار الفجوة بين التصريحات الرسمية حول الإصلاحات والتسهيلات وبين التنفيذ الفعلي للقروض يترك أثراً سلبياً على الاقتصاد، إذ يؤدي ضعف التمويل إلى الحد من قدرة القطاعات الصناعية والزراعية والخدمية على توسيع مشاريعها والحفاظ على طاقتها الإنتاجية.
كما أن غياب التدفق الائتماني قد يدفع المواطنين إلى تجنب إيداع أموالهم في المصارف، وهو ما يعزز الاحتفاظ بالنقد خارج النظام المالي ويدعم نمو الاقتصاد غير الرسمي على حساب النشاط الاقتصادي المنظم.
ويحذر قوشجي من أن توقف التمويل الموجه للقطاعات الإنتاجية قد ينعكس على المعروض السلعي وفرص العمل، بما يزيد الضغوط التضخمية المرتبطة بنقص الإنتاج ويعمق أزمة المعيشة.
وبحسب رؤيته، فإن التناقض بين الخطاب الرسمي المشجع والواقع التنفيذي المعقد يساهم أيضاً في إضعاف الثقة بالمصارف لدى المواطنين والمستثمرين.
رأس المال.. إحدى أكبر العقد
يشخص عبد الكريم مشكلة أخرى في قاعدة رأس مال المصارف. فحقوق ملكية المصارف الخاصة مجتمعة بلغت في نهاية 2025 نحو 8.7 تريليون ليرة قديمة، أي ما يقارب 795 مليون دولار، وهو رقم يعادل تقريباً رأس مال مصرف واحد متوسط في الأردن أو مصر أو تونس.
في المقابل، ظل الحد الأدنى القانوني لرأس المال عند 10 مليارات ليرة قديمة، بما يعادل نحو 0.9 مليون دولار وفق الأرقام الواردة في المادة، بعدما كان يعادل 212.7 مليون دولار عام 2010. وبذلك فقد الحد الأدنى لرأس المال أكثر من 99% من قيمته الحقيقية.
وقد تبدو الصورة مختلفة عند النظر إلى نسب كفاية رأس المال، التي تتجاوز الحد الأدنى البالغ 8%، بل تتخطى 100% لدى ثلاثة مصارف.
لكن عبد الكريم يفسر هذه النسب المرتفعة بانخفاض حجم الإقراض وليس بقوة القاعدة الرأسمالية، مشيراً إلى أن التسهيلات الصافية لا تشكل سوى 12.3% من موجودات المصارف الخاصة.
أموال خارج البلاد وودائع مقيدة
تشكل السيولة الموجودة خارج سوريا عاملاً إضافياً في ضعف قدرة المصارف على تمويل الاقتصاد المحلي. ووفق عبد الكريم، تحتفظ المصارف الخاصة بأكثر من سبع ليرات في حسابات خارجية مقابل كل ليرة تقرضها محلياً.
ويشير كذلك إلى وجود نحو 1.6 مليار دولار من الودائع السورية المجمدة في لبنان، مع مطالبة المصارف بتكوين مخصصات تغطي هذه الأموال بالكامل.
أما المصارف العامة، التي تستحوذ على 69% من موجودات القطاع، فقد وصلت نسبة القروض المتعثرة لديها إلى نحو 42% في نهاية 2023، مقارنة بـ4% عام 2010.
وتواجه الودائع نفسها أزمة ثقة. فمنذ شباط 2025 فُرضت قيود مشددة على السحب، ولم يُسمح بالسحب الحر إلا للأموال التي أودعت بعد 7 أيار 2025، ما أدى إلى ظهور سوق يبيع فيها أصحاب الحسابات أرصدتهم المقيدة بخصومات كبيرة.
وفي الوقت نفسه، تُدفع رواتب القطاع العام عبر تطبيق «شام كاش» خارج الجهاز المصرفي.
ويشير عبد الكريم إلى أن المصرف الذي لا يضمن استقرار ودائعه لن يكون مستعداً لمنح قروض طويلة الأجل، فضلاً عن أن الودائع لا يمكن توجيهها بالكامل إلى الإقراض، لأن جزءاً منها يجب الاحتفاظ به كاحتياطي لمواجهة طلبات السحب.
المقترض أيضاً جزء من المعادلة
لا تتعلق أزمة الائتمان بالمصارف وحدها. فعبد الكريم يضع المقترض في الطرف الآخر من المعادلة، ويربط إمكانية حصوله على التمويل بما يعرف بالجدارة الائتمانية، أي قدرة العميل ورغبته المتوقعة في سداد القرض.
وتفتقر نسبة من المشروعات الصغيرة إلى حسابات مالية مدققة وسجل ائتماني وضمانات مقبولة، ما يجعل المصرف أكثر تحفظاً تجاه تمويلها.
وتزداد صعوبة تسعير القروض طويلة الأجل مع التضخم، الذي اقترب من 27.5% سنوياً في نيسان 2026، في ظل غياب أرقام رسمية منشورة للتضخم منذ شباط 2025.
في مثل هذه البيئة، يصعب على الشركات التي تحقق إيراداتها بالليرة تحمل فائدة تعوض مستويات التضخم، كما يصبح القرض السكني عبئاً كبيراً على الأسر محدودة الدخل، بينما تواجه المصارف صعوبة في تقييم قيمة الضمانات العقارية مع تغير الأسعار وسعر العملة.
العزلة المالية لم تنتهِ بالكامل
ويرى عبد الكريم أن تحسن علاقة سوريا بالنظام المالي الخارجي لم ينهِ جميع العقبات أمام المصارف.
فسوريا لا تزال، بحسب ما يورده، على القائمة الرمادية لمجموعة العمل المالي منذ عام 2010، فيما تستمر المصارف المراسلة في التعامل بحذر مع القطاع المصرفي السوري.
ويعتبر أن العزلة الخارجية كانت من أبرز العوامل التي قيدت القطاع حتى عام 2025، وإن كانت حدتها قد تراجعت لاحقاً، موضحاً أن المشكلة لا ترتبط بعقبة منفردة، وإنما بمجموعة من القيود التي يجب معالجتها في وقت متزامن.
كيف يمكن إعادة تشغيل الائتمان؟
يقترح قوشجي إصلاحاً واسعاً للنظام النقدي والمالي، يبدأ من سوق الأوراق المالية ولا يتوقف عند إعادة هيكلة المصارف.
ويشدد على ضرورة تنشيط سوق دمشق للأوراق المالية وتحويلها إلى منصة أكثر جذباً لرؤوس الأموال الموجودة خارج النظام المصرفي أو المهربة، وتوجيه هذه الأموال نحو تأسيس شركات مساهمة في مختلف الأنشطة الاقتصادية، إلى جانب إدراج الشركات المساهمة القائمة وغير المدرجة في السوق.
كما يدعو إلى تطوير آليات عمل مصرف سوريا المركزي، وبناء أدوات سياسة نقدية أكثر ديناميكية واستقلالاً لإدارة السيولة وتوجيه الائتمان بعيداً عن التعقيدات الإدارية.
ويضع قوشجي إعادة رسملة المصارف ضمن الأولويات، بهدف تعزيز قدرتها على تحمل المخاطر وتوسيع قدرتها على منح القروض والتسهيلات للقطاعات الإنتاجية والتنموية.
ويشمل الإصلاح المقترح كذلك أتمتة عمليات المصارف بالكامل، وتوسيع المعاملات الرقمية والربط الإلكتروني والاستفادة من تقنيات الأتمتة لتقليص الوقت والإجراءات المطلوبة للحصول على التمويل.
10 شروط لاستعادة الإقراض
أما عبد الكريم، فيرى أن الهدف ليس زيادة حجم القروض بأي ثمن، وإنما رفع نسبة القروض الجيدة التي يمكن تحصيلها وتوظيفها في نشاط اقتصادي منتج.
ويحذر من أن دفع المصارف قسراً نحو الإقراض قد يحول أزمة نقص التمويل الحالية إلى أزمة ديون متعثرة مستقبلاً، مستشهداً بوصول القروض المتعثرة في المصارف العامة إلى 42%.
ويحدد عبد الكريم عشرة شروط رئيسية لعودة الإقراض بصورة متوازنة:
1. استعادة الثقة والودائع:
وذلك عبر جدول زمني واضح لإنهاء قيود السحب ومعالجة الفارق بين الودائع القديمة والجديدة، إلى جانب وضع نظام واضح لضمان الودائع، وتحسين استمرارية الخدمات المصرفية في بلد يقدر أن نحو 40% من فروعه المصرفية متوقفة.
2. إعادة رسملة المصارف:
على أن تتم عملية زيادة رأس المال بعد تشخيص الاحتياجات الفعلية لكل مصرف.
3. معالجة القروض المتعثرة:
لإزالة الأعباء القديمة التي تستنزف رأس المال وتحد من قدرة المصارف على منح ائتمان جديد.
4. إنشاء بنية معلومات ائتمانية:
توفر بيانات موثوقة تساعد المصارف على تقييم العملاء ومخاطر التمويل.
5. إصلاح نظام الضمانات:
بحيث لا يبقى العقار الوسيلة الأساسية أو الوحيدة لتأمين القروض.
6. إنشاء صناديق لضمان القروض:
بحيث تتحمل هذه الجهات جزءاً من خسائر القروض في حال تعثر المقترض.
7. بناء هيكل فائدة متوازن:
يسمح للمصارف بتسعير التمويل بصورة تتناسب مع المخاطر والتضخم وقدرة المقترض على السداد.
8. تطوير آليات تمويل المشروعات الصغيرة والمتوسطة:
من خلال الاعتماد على المبيعات والتدفقات النقدية والحسابات الرقمية والفواتير والسجل الضريبي، بدلاً من حصر التقييم بالضمانات العقارية.
9. تنشيط تمويل التجارة:
بما يسمح للمصارف باستعادة دورها في تمويل النشاط التجاري والإنتاجي.
10. تعزيز الحوكمة:
وهو شرط يعتبره عبد الكريم من الأهم، خصوصاً أن المصارف العامة تستحوذ على أكثر من ثلثي موجودات القطاع.
المصارف العامة والقوانين الجديدة
يرى عبد الكريم أن مستقبل المصارف العامة يمكن أن يأخذ أكثر من مسار، سواء عبر تحويلها إلى شركات مساهمة أو خصخصتها أو إقامة شراكات مع مؤسسات عربية ودولية.
لكن أي خيار من هذه الخيارات لن يحقق الدور التنموي المطلوب، بحسب رؤيته، ما لم تستند قرارات الإقراض إلى تقييم مهني لمخاطر العملاء والمشروعات.
ويضيف أن إصلاح القطاع يحتاج أيضاً إلى إصدار قانون جديد للمصرف المركزي وقانون جديد للمصارف، ضمن عملية متكاملة تعيد تنظيم العلاقة بين السياسة النقدية والقطاع المصرفي والاقتصاد الحقيقي.
وفي المحصلة، لا تبدو إعادة إطلاق القروض والتسهيلات في سوريا مسألة مرتبطة بقرار مصرفي واحد، بل بسلسلة مترابطة من الملفات تشمل الثقة بالودائع، ورأس المال، والسيولة، والقروض المتعثرة، والضمانات، والمعلومات الائتمانية، والفائدة، والرقابة والحوكمة.
وبحسب ما يطرحه الخبيران، فإن نجاح هذه العملية يتوقف على قدرة الإصلاحات على إعادة توجيه التمويل نحو الإنتاج والاستثمار وخلق الوظائف والتصدير، بدلاً من دفع المصارف إلى توسع ائتماني سريع قد ينتج عنه تعثر جديد.
اقرأ أيضاً:اليابان تلغي عقوبات على وزارات ومؤسسات نفطية ومصرفية في سوريا