تأخر مستحقات القمح يفاقم أزمة المصرف الزراعي في سوريا ويهدد تمويل الموسم الجديد
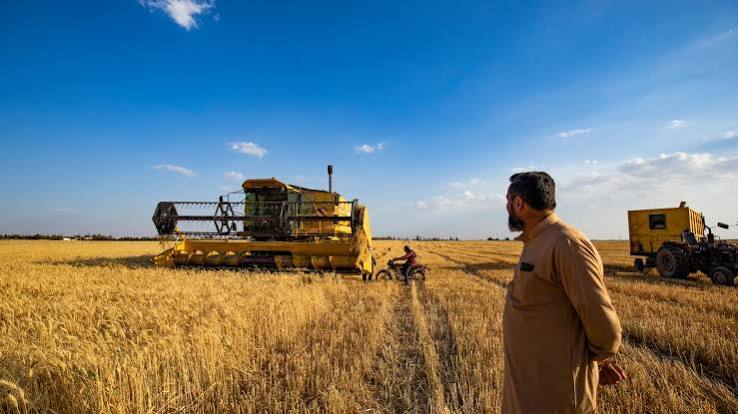
تتزايد المخاوف بشأن قدرة المصرف الزراعي التعاوني في سوريا على مواصلة تمويل الأنشطة الزراعية، في ظل تأخر صرف مستحقات مزارعي القمح وتوقف عدد من الخدمات التمويلية، بالتزامن مع اقتراب موسم الزراعة وارتفاع تكاليف الإنتاج.
وبحسب تقرير نشرته وكالة أنباء هاوار، السبت 24 تشرين الأول/أكتوبر 2026، يواجه المصرف صعوبات مرتبطة بالسيولة والإدارة، انعكست على حصول مزارعين في عدة محافظات على مستحقاتهم المالية مقابل كميات القمح التي سلموها خلال الموسم الحالي، إلى جانب تعطل بعض عمليات التمويل التي يعتمدون عليها لتأمين احتياجاتهم الزراعية.
مستحقات القمح تتأخر وخدمات التمويل تتراجع
ونقلت الوكالة عن مصادر أن المصرف أوقف تمويل شراء الجرارات والمستلزمات الزراعية، إضافة إلى مشاريع الطاقة الشمسية والدواجن، ما دفع مزارعين إلى البحث عن مصادر بديلة للتمويل، في وقت يحتاجون فيه إلى السيولة لشراء مستلزمات الموسم الجديد وتسديد التزاماتهم المالية.
وشملت شكاوى تأخر صرف مستحقات القمح محافظات الحسكة والرقة ودير الزور وحماة وحمص، مع اختلاف وتيرة الدفع من منطقة إلى أخرى تبعاً للسيولة المتاحة.
وفي 20 تشرين الأول/أكتوبر، نقلت تقارير إعلامية عن مسؤول في المصرف بمحافظة الحسكة أن استكمال دفع الفواتير قد يحتاج إلى أربعة أو خمسة أشهر إضافية. لكن مدير المصرف في المحافظة نفى تحديد هذه المدة، مؤكداً متابعة الجهود الرامية إلى تأمين السيولة بالتنسيق مع مصرف سوريا المركزي.
وفي اليوم التالي، أصدر المصرف تعميماً لتنظيم صرف المستحقات، نص على دفعها كاملة في عدد من المحافظات، فيما حدد سقوفاً للسحب اليومي في دير الزور وحلب، مع مهلة لاستكمال الدفع تصل إلى 15 يوم عمل في دير الزور و20 يوم عمل في حلب.
وتتزامن هذه التطورات مع ارتفاع سعر صرف الدولار بأكثر من 800 ليرة سورية قديمة منذ بدء تسويق القمح، وفقاً للتقرير، ما يزيد تكلفة مستلزمات الإنتاج ويضع المزارعين أمام صعوبات إضافية في تأمين احتياجاتهم، ولا سيما أولئك الذين لم يحصلوا على مستحقاتهم كاملة.
غموض بشأن مستقبل المصرف ودوره الزراعي
تتجاوز تداعيات الأزمة مسألة تأخر المدفوعات، إذ تطرح تساؤلات حول مستقبل المصرف ودوره في تمويل القطاع الزراعي، خصوصاً أنه يمتلك شبكة تضم 106 فروع في سوريا، وكان يقدم قروضاً قصيرة الأجل لتغطية تكاليف البذار والأسمدة والري والمحروقات، إلى جانب تمويل شراء الآليات والمشاريع الزراعية والحيوانية.
وبحسب التقرير، ترتبط الصعوبات الحالية بنقص السيولة وتداخل الصلاحيات بين وزارة الزراعة والمصرف التابع لوزارة المالية والخاضع لإشراف مصرف سوريا المركزي، فضلاً عن عدم وضوح آليات تطبيق مشروع «القرض الحسن» الذي أعلنت وزارة الزراعة إطلاقه في تشرين الثاني/نوفمبر 2025 لدعم زراعة القمح من دون فوائد.
وفي موازاة ذلك، يدور نقاش في أوساط مصرفية بشأن مستقبل المؤسسة، بين الإبقاء عليها وفق صيغتها القانونية الحالية أو تحويلها إلى مصرف زراعي إسلامي، بالتزامن مع توجهات لتوسيع نطاق التمويل المتوافق مع أحكام الشريعة الإسلامية.
انعكاسات محتملة على الموسم الزراعي
قد يؤدي استمرار تأخر المستحقات وتعطل بعض خدمات التمويل إلى زيادة الضغوط المالية على المزارعين، مع اقتراب موعد شراء مستلزمات الموسم الجديد. كما قد يضطر بعضهم إلى اللجوء إلى مصادر تمويل بديلة أو بيع محاصيلهم خارج القنوات الرسمية لتأمين السيولة، وفق ما أورده التقرير.
ويستند المصرف الزراعي التعاوني إلى المرسوم التشريعي رقم 141 لعام 1970، الذي ينظم عمله واختصاصاته في مجال الإقراض الزراعي. وينص الإطار القانوني، بحسب التقرير، على أن حل المصرف يتطلب صدور قانون يحدد إجراءات الحل والتصفية.
وفي ظل هذه المعطيات، يرتبط تجاوز الأزمة بقدرة الجهات المعنية على تأمين السيولة اللازمة لصرف مستحقات المزارعين، وتوضيح مستقبل آليات التمويل، بما يضمن استمرار حصول القطاع الزراعي على الدعم المصرفي خلال المواسم المقبلة.
اقرأ أيضاً:مستحقات القمح في سوريا بالتقسيط.. تأخر الصرف يدفع الفلاحين إلى بيع محاصيلهم بخسارة