المركزي السوري يضبط عمولات البنوك.. هل تنتهي رسوم استنزاف العملاء؟
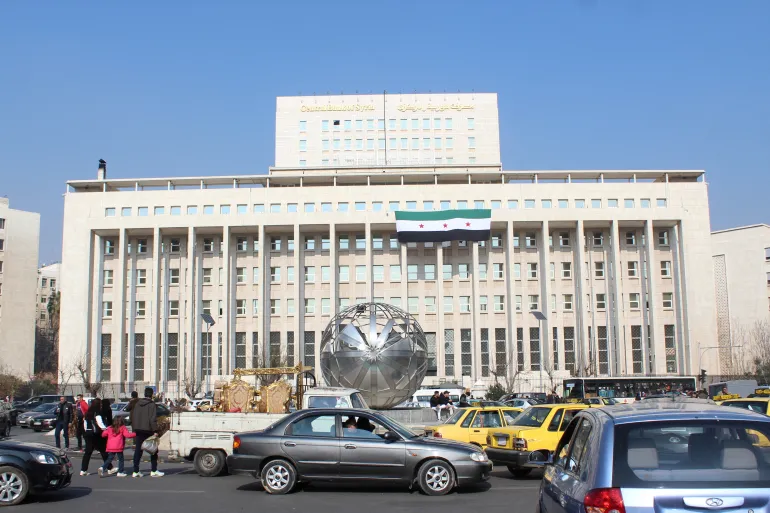
وضع مصرف سوريا المركزي ضوابط جديدة للرسوم والعمولات التي تتقاضاها المصارف من عملائها، في محاولة للحد من ممارسات مصرفية تفاوتت بين بنك وآخر، وشملت فرض تكاليف على خدمات أساسية أو إجراءات لا يقابلها تقديم خدمة فعلية.
ويأتي القرار في وقت تواجه فيه المصارف السورية تحديات تتعلق باستعادة ثقة العملاء وتوسيع نشاطها، بعدما تحولت الرسوم والعمولات لدى بعض البنوك إلى مصدر رئيسي للإيرادات، وسط شكاوى من تحميل أصحاب الحسابات أعباء مالية متكررة، حتى في حالات عدم استخدام الخدمات المصرفية.
ولا يقتصر أثر الإجراءات الجديدة على تخفيف التكاليف عن المتعاملين، بل يفتح النقاش حول نموذج عمل المصارف السورية، ومدى قدرتها على الانتقال من الاعتماد على العمولات إلى تحقيق عائداتها من التمويل والاستثمار وتوظيف الودائع في النشاط الاقتصادي.
مئات الرسوم في المصارف السورية
تراكمت خلال السنوات الماضية بنود الرسوم المصرفية في سوريا بصورة جعلت تكلفة التعامل مع البنوك تختلف بشكل ملحوظ بين مؤسسة وأخرى، في ظل غياب معايير موحدة لتسعير الخدمات.
وبحسب المعطيات الواردة في المادة، تجاوز عدد بنود الرسوم لدى عدد من المصارف السورية، ولا سيما الخاصة، 250 بنداً، ووصل لدى بعضها إلى نحو 300 بند، ما يعكس اتساع نطاق العمولات التي يمكن أن تُفرض على العملاء مقابل عمليات وخدمات مختلفة.
وشملت هذه الممارسات إجراءات أساسية، مثل فتح الحسابات، التي كانت بعض المصارف تتقاضى رسوماً مقابلها، رغم أن جذب العملاء وفتح الحسابات يمثلان جزءاً من النشاط الأساسي للمصرف.
وظهرت آثار هذه الرسوم أيضاً في حسابات بقيت مفتوحة بعد توقف أصحابها عن استخدامها، إذ تسببت العمولات المتراكمة في استنزاف أرصدتها، ووصلت في بعض الحالات إلى تحويل الحساب إلى رصيد مدين.
ومن الحالات التي برزت في هذا السياق حسابات الطلاب الذين كانوا يسددون أقساط جامعاتهم عبر المصارف، إذ فوجئ بعضهم بعد التخرج برسائل تطالبهم بمراجعة البنك وتسديد مبالغ مترتبة على حساباتهم، قبل دفع رسوم إضافية لإغلاقها.
وتكشف هذه الحالات عن إشكالية تتعلق بمدى وضوح التكاليف المصرفية أمام العملاء، ومدى ارتباط الرسوم المفروضة بخدمات حصلوا عليها فعلياً.
ما الذي يمنعه قرار مصرف سوريا المركزي؟
استهدف القرار الجديد وضع قواعد أكثر وضوحاً لفرض العمولات وتعديلها، من خلال تقييد قدرة المصارف على استحداث رسوم لا تستند إلى خدمة حقيقية أو أساس تعاقدي واضح.
ومن أبرز الإجراءات منع فرض عمولات على الحسابات الجارية لمجرد عدم كفاية الرصيد، عندما يؤدي ذلك إلى تحميل العميل التزامات مالية إضافية من دون تقديم خدمة فعلية أو وجود سند تعاقدي يبررها.
كما حظر القرار تحصيل رسوم لا تقابلها خدمات حقيقية، ومنع استخدام تسميات مثل «رسوم إدارة الحساب» و«رسوم الاشتراك» لاقتطاع مبالغ من العملاء ما لم تكن مرتبطة بخدمات محددة وموافق عليها مسبقاً.
وشملت الضوابط كذلك حسابات توطين الرواتب، إذ منع المصارف من استيفاء أي رسوم مقابل فتح هذه الحسابات أو تحويل الرواتب وإيداعها وصرفها، مع استثناء الخدمات الإضافية التي يطلبها العميل بصورة مستقلة ويوافق عليها مسبقاً.
ولم يقتصر التنظيم على العمولات القائمة، بل امتد إلى أي زيادات مستقبلية، إذ ألزم المصارف بتقديم مبررات اقتصادية وتشغيلية واضحة عند اقتراح رفع الرسوم، مع توضيح انعكاساتها على العملاء والحصول على الموافقات اللازمة.
كما فرض إشعار العملاء بأي تعديل قبل تطبيقه بخمسة أيام عمل على الأقل، ومنع المصارف من فرض رسوم أو عمولات بأثر رجعي.
ومنح مصرف سوريا المركزي المؤسسات المالية والمصرفية مهلة لا تتجاوز شهراً واحداً لتعديل سياساتها وإجراءاتها وجداول العمولات بما يتوافق مع القرار، وإيداع النسخ المعدلة لدى مفوضية الحكومة لدى المصارف خلال المهلة المحددة.
قوشجي: تفاوت العمولات يعكس ضعف المنافسة والشفافية
يرى الخبير الاقتصادي والمصرفي الدكتور إبراهيم نافع قوشجي، في حديثه إلى «المدن»، أن أهمية القرار لا تقتصر على الحد من الأعباء التي يتحملها العملاء، بل تمتد إلى إعادة طرح مسألة الدور الذي ينبغي أن تؤديه المصارف في الاقتصاد السوري.
ويشير قوشجي إلى أن تفاوت العمولات بين المصارف وغياب معايير واضحة لتحديدها يعكسان ضعف المنافسة المصرفية ومحدودية الشفافية في تسعير الخدمات، إلى جانب الحاجة إلى تعزيز الرقابة على العلاقة بين البنوك والمتعاملين معها.
وبحسب رأيه، لا تكمن المشكلة في تعدد الرسوم بحد ذاته، إذ يمكن للمصرف تقاضي مقابل عن الخدمات التي يقدمها، وإنما في فرض مبالغ لا ترتبط بخدمة فعلية، أو تحميل العميل تكاليف لمجرد امتلاكه حساباً مصرفياً أو استخدامه خدمة أساسية.
وتزداد أهمية هذه المسألة في ظل الظروف الاقتصادية السورية، مع ارتفاع تكاليف المعيشة وتراجع القدرة الشرائية، إذ يمكن أن تشكل الرسوم المتكررة عاملاً إضافياً يدفع الأفراد وأصحاب الأعمال إلى تجنب التعامل مع المصارف، بدلاً من تشجيعهم على إيداع أموالهم والاستفادة من الخدمات المتاحة.
بين الخدمات الأساسية والعمولات الإضافية
يفرق قوشجي بين الخدمات الإضافية التي يطلبها العميل، ويكون من حق المصرف تقاضي مقابل عادل عنها، وبين الوظائف الأساسية التي تشكل جوهر العمل المصرفي.
فاستقبال الودائع وإدارة الحسابات وتوظيف الموارد المالية وتحقيق العائد من عمليات الإقراض والاستثمار، تمثل أنشطة رئيسية للمؤسسات المصرفية، ولا ينبغي، وفقاً لرؤيته، تحويل كل إجراء إداري أو عملية أساسية إلى بند مستقل لتحصيل الرسوم.
ويشدد على أن فرض العمولات يجب أن يرتبط بخدمات واضحة يحصل عليها العميل، لا أن تتحول الرسوم إلى وسيلة لزيادة الإيرادات بصرف النظر عن طبيعة الخدمة أو حاجة المتعامل إليها.
ويضع هذا الطرح المصارف أمام ضرورة مراجعة طريقة احتساب تكاليفها، والتمييز بين النفقات المرتبطة بتقديم خدمات إضافية، وتلك التي تدخل ضمن مسؤولياتها التشغيلية المعتادة.
كيف ستعوض المصارف تراجع إيرادات العمولات؟
يفتح القرار تساؤلاً بشأن انعكاس القيود الجديدة على إيرادات المصارف، خصوصاً المؤسسات التي اعتمدت على الرسوم والعمولات كمصدر مهم للدخل.
ويعتبر قوشجي أن تراجع الإيرادات الناتجة عن العمولات غير المبررة أمر متوقع، لكنه لا يعني بالضرورة تعرض المصارف لخسارة اقتصادية، بل قد يدفعها إلى إعادة النظر في مصادر دخلها وتحسين كفاءة توظيف الأموال.
ويوضح أن أداء المصرف لا ينبغي أن يُقاس بحجم الرسوم التي يجمعها من العملاء، وإنما بقدرته على جذب الودائع وتوظيفها في تمويل المشروعات الإنتاجية والتجارية والاستثمارية، مع الحفاظ على مستويات مناسبة من السيولة والملاءة المالية.
ومن هذا المنطلق، يرى أن أمام المصارف السورية فرصة للانتقال من نموذج يعتمد بدرجة كبيرة على الإجراءات الإدارية والعمولات، إلى نشاط مصرفي أوسع يساهم في تمويل القطاعات الاقتصادية وتحريك الاستثمار والإنتاج.
لكن تحقيق ذلك يتطلب، بحسب قوشجي، توافر بيئة استثمارية مستقرة، وتطوير أدوات ائتمانية مناسبة، واعتماد أساليب مهنية لإدارة المخاطر، بدلاً من التوسع في توظيف الأموال من دون ضوابط مدروسة.
دور المصرف المركزي.. من إصدار التعليمات إلى الرقابة
إلى جانب تنظيم الرسوم، يعيد القرار تسليط الضوء على مسؤولية مصرف سوريا المركزي في ضبط العلاقة بين المصارف والعملاء، وضمان وجود قواعد واضحة وموحدة للشفافية والإفصاح.
ويشير قوشجي إلى أن فاعلية القرار لن تتوقف عند صدور التعليمات وإلزام المصارف بتعديل جداول عمولاتها، بل ترتبط بقدرة المركزي على متابعة التنفيذ، والتحقق من التزام المؤسسات المصرفية، واتخاذ الإجراءات اللازمة بحق المخالفين.
كما يرى أن تنظيم العمولات ينبغي أن يكون جزءاً من دور رقابي أوسع، يشمل تعزيز المنافسة بين المصارف، وتحسين جودة الخدمات، ودعم الملاءة المالية، وتوسيع التمويل الموجه إلى القطاعات الإنتاجية.
وتبرز هنا أهمية الانتقال من الرقابة على الرسوم وحدها إلى معالجة الاختلالات التي تحد من قدرة القطاع المصرفي على أداء وظائفه الاقتصادية.
تنظيم العمولات خطوة ضمن إصلاح القطاع المصرفي
يربط قوشجي أهمية القرار بمسار إصلاح أوسع يحتاجه القطاع المصرفي السوري، معتبراً أن تعافي الاقتصاد يتطلب مؤسسات قادرة على جمع المدخرات وتحويلها إلى استثمارات، وتوفير التمويل للقطاع الخاص، وتسهيل حركة الأموال.
فالمشكلة، وفقاً لرؤيته، لا تتعلق فقط بارتفاع العمولات أو تعددها، وإنما بمحدودية الدور الذي تؤديه المصارف في تمويل النشاط الإنتاجي والاستثماري.
ومن هذا المنطلق، فإن الحد من الرسوم غير المبررة قد يساعد على تحسين علاقة المصارف بعملائها واستعادة جزء من الثقة المفقودة، لكنه لا يكفي وحده لإحداث تحول في أداء القطاع.
ويبقى الاختبار الأساسي أمام مصرف سوريا المركزي في مدى قدرته على ضمان تطبيق القرار، وأمام المصارف في تطوير مصادر دخلها وتوسيع أنشطتها التمويلية.
فنجاح التنظيم لن يُقاس فقط بعدد الرسوم التي جرى إلغاؤها أو تعديلها، بل بمدى انعكاسه على سلوك المصارف، وزيادة إقبال الأفراد والمؤسسات على التعامل معها، وتوسيع الودائع والتمويل، بما يعزز مساهمة الجهاز المصرفي في التعافي الاقتصادي السوري.
اقرأ أيضاً:بعد انتهاء مهلة استبدال الليرة.. هل تدخل سوريا اختبار السيولة والثقة بالعملة؟
اقرأ أيضاً:رفع أسعار المحروقات في سوريا.. ووزارة الاقتصاد تنفي زيادة سعر الخبز