نقص الفئات النقدية الصغيرة في سوريا.. عبء إضافي على المستهلكين والتجار
لم يؤدِّ إصدار العملة السورية الجديدة، مطلع عام 2026، إلى إنهاء جميع الصعوبات المرتبطة بالتعاملات النقدية. فبعد حذف صفرين من القيمة الاسمية للعملة القديمة، برزت مشكلة نقص الفئات الصغيرة في الأسواق، لتضيف أعباء يومية على المستهلكين وأصحاب المحال، خصوصاً عند تسديد أسعار السلع منخفضة التكلفة أو إعادة المبالغ المتبقية.
وتتركز الشكاوى بصورة خاصة حول صعوبة الحصول على فئة العشر ليرات، وغياب فئة الخمس ليرات عن التداول، رغم إدراجها ضمن الفئات التي أُعلن عنها عند إطلاق العملة الجديدة. ويؤدي هذا النقص إلى تعذر تسوية بعض الحسابات بالقيمة الدقيقة، ما يدفع أطراف المعاملة أحياناً إلى التنازل عن جزء من المبلغ أو استبدال الباقي بسلع صغيرة.
وتُظهر شهادات مستهلك وصاحب محل بقالة، إلى جانب قراءة المختص الاقتصادي فادي القاضي، أن المشكلة تتجاوز مسألة توافر النقود المعدنية أو الورقية الصغيرة، لتنعكس على كلفة المشتريات اليومية والوقت اللازم لإنجاز المعاملات، في ظل عدم تحول الدفع الإلكتروني إلى بديل متاح على نطاق واسع.
تسع فئات معلنة.. وست فقط في التداول
نص المرسوم رقم 293 المتعلق بإطلاق العملة السورية الجديدة على تسع فئات نقدية، هي: 1 و5 و10 و25 و50 و100 و200 و500 و1000 ليرة سورية جديدة، وفق معيار استبدال كل 100 ليرة قديمة بليرة واحدة جديدة.
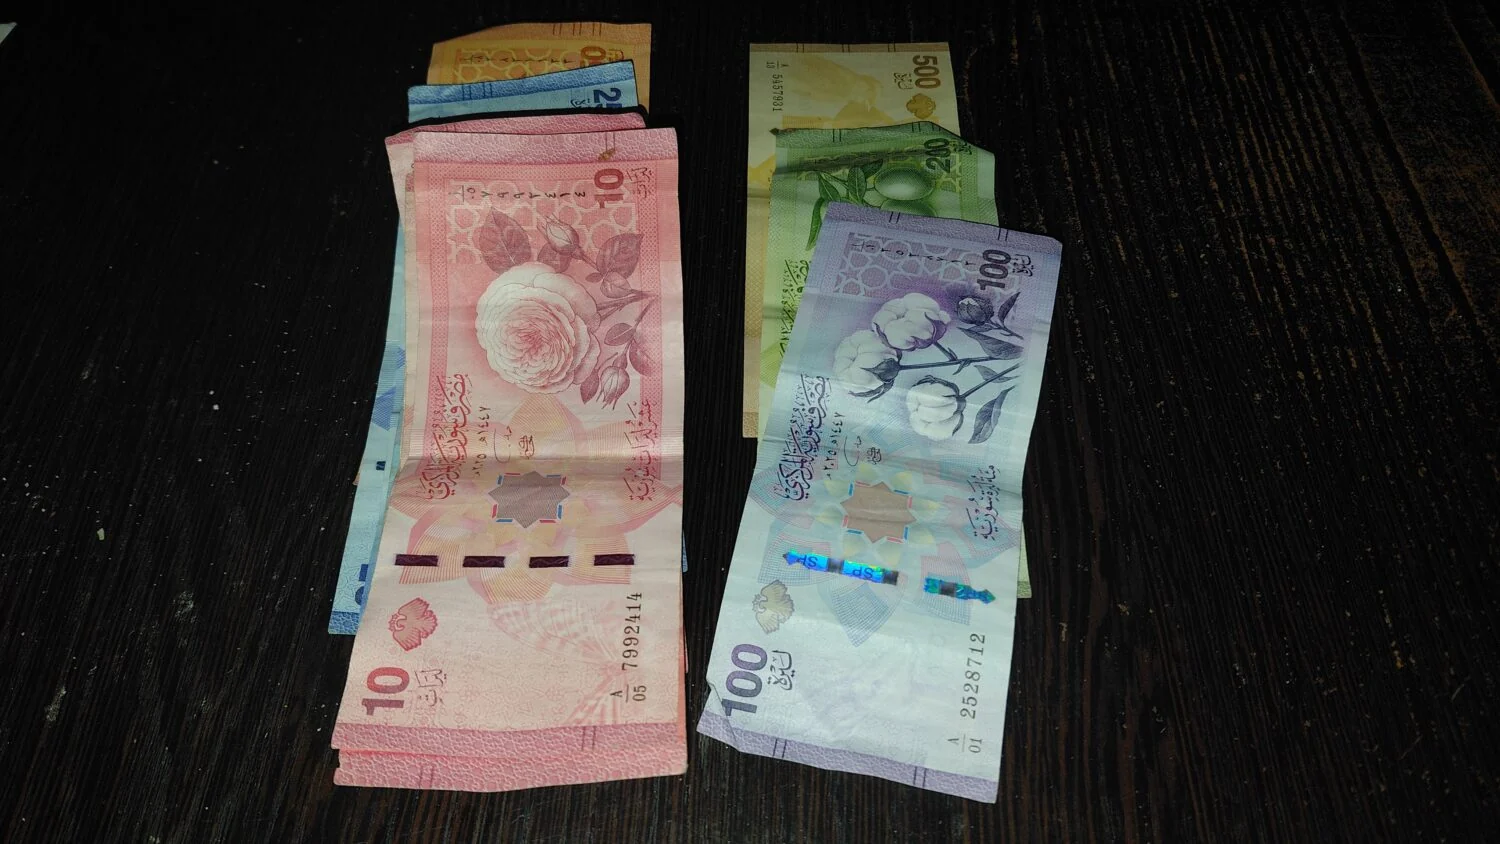
لكن الإصدار الذي دخل التداول اقتصر على ست فئات، هي 10 و25 و50 و100 و200 و500 ليرة، فيما لم تظهر فئات الليرة الواحدة والخمس ليرات والألف ليرة ضمن الأوراق النقدية المتداولة.
ويبرز غياب فئة الخمس ليرات باعتباره أحد أسباب صعوبة تسوية بعض المدفوعات. ففي 26 كانون الأول/ديسمبر 2025، أعلن حاكم مصرف سوريا المركزي آنذاك عبد القادر حصرية أن الإصدار سيبدأ بست فئات، هي 5 و10 و25 و50 و100 و500 ليرة. إلا أن الإصدار الفعلي لم يتضمن فئة الخمس ليرات، وأُدخلت فئة الـ200 ليرة بدلاً منها ضمن الفئات المتداولة.
ولم يعلن المصرف المركزي، وفق المعلومات الرسمية التي اطلعت عليها «الحل نت»، أسباب هذا التغيير.
ولا ينعكس غياب الفئات الثلاث بالدرجة نفسها على التعاملات اليومية. فغياب فئة الألف ليرة لا يسبب مشكلة مباشرة في إعادة الباقي، في ظل وجود فئة الـ500 ليرة، كما لا تظهر فئة الليرة الواحدة في الشكاوى المتداولة بالحجم نفسه.
في المقابل، يترك غياب فئة الخمس ليرات فجوة في تشكيل بعض المبالغ. فمع توفر فئتي 10 و25 ليرة، يمكن تسديد مبالغ مثل 25 أو 35 أو 45 ليرة، لكن يصعب دفع مبالغ مثل 5 أو 15 أو 105 أو 115 ليرة بصورة دقيقة، باستخدام الفئات المتداولة وحدها.
وتظهر هذه المشكلة في قطاعات ترتبط بالإنفاق اليومي، مثل النقل وشراء السلع منخفضة السعر، حيث يصبح نقص فئة نقدية صغيرة سبباً في دفع مبالغ إضافية أو التنازل عن جزء من الباقي.
أجرة النقل تكشف أثر غياب الفئات الصغيرة
يقول أحد المواطنين الذين تحدثوا إلى «الحل نت» إن أجرة النقل بين مدينتي طرطوس وصافيتا تبلغ 115 ليرة سورية جديدة، وهو مبلغ يصعب تشكيله من الفئات المتاحة، في ظل غياب فئة الخمس ليرات.
ويضيف: «من أين سآتي بخمس ليرات؟ هذه الفئة غير موجودة أساساً»، موضحاً أنه يضطر في كثير من الرحلات إلى دفع 125 ليرة بدلاً من الأجرة المحددة، أي بزيادة قدرها 10 ليرات.
وقد تبدو الزيادة محدودة عند احتسابها لرحلة واحدة، لكنها تتراكم مع تكرار التنقل. فالمواطن، الذي ينتقل ذهاباً وإياباً بين طرطوس وصافيتا ستة أيام أسبوعياً، يقدّر أن ما يدفعه زيادة عن الأجرة يصل إلى 120 ليرة أسبوعياً، ونحو 480 ليرة خلال أربعة أسابيع، من دون احتساب الفروقات التي قد يتكبدها في مشترياته الأخرى.
ولا تقتصر المشكلة، بحسب إفادته، على وسائل النقل، بل تتكرر في المتاجر والصيدليات وغيرها من الأماكن التي تتطلب تسوية مبالغ صغيرة.
وفي بعض الحالات، يعوّض البائع المبلغ المتبقي بسلعة منخفضة السعر، مثل قطعة شوكولا أو ظرف قهوة سريعة التحضير، فيما تلجأ بعض الصيدليات إلى تقديم منتجات صغيرة، كلاصقات الجروح، بدلاً من إعادة كامل المبلغ نقداً.
ويشير المواطن إلى أنه لاحظ في فترة سابقة قيام بعض سائقي النقل بشراء قطع بسكويت أو ظروف قهوة صغيرة وتقديمها للركاب عند عدم توافر الفراطة، إلا أن هذه الممارسة لم تستمر طويلاً.
نقص الفراطة يضع البائع والمشتري أمام خيارات صعبة
من جهته، يقول أبو كرم، وهو اسم مستعار لصاحب محل بقالة إن أكثر الفئات التي يواجه صعوبة في تأمينها هي فئة العشر ليرات، فيما يسبب غياب فئة الخمس ليرات إحراجاً متكرراً له ولزبائنه.
ويوضح أن الفروقات المالية لا يتحملها طرف واحد دائماً، قائلاً: «تارة نضطر أن نسامح بحقنا، وتارة أخرى يسامحنا الزبون بحقه». وبذلك، قد يتنازل المستهلك عن جزء من الباقي في معاملة، بينما يتحمل البائع فرقاً من قيمة السلعة في معاملة أخرى.
ويشير أبو كرم إلى أن انتشار الفئات الكبيرة لا يتناسب مع احتياجات المحال الصغيرة، موضحاً أن شراء سلعة بقيمة 50 ليرة والدفع بورقة من فئة 500 يتطلب إعادة 450 ليرة، ما يستنزف مخزون الفئات الصغيرة لدى البائع، وقد يتركه عاجزاً عن إعادة الباقي لزبائن آخرين.
ويعتمد صاحب المحل في تأمين الفراطة على المبالغ التي يحصل عليها من الزبائن، أو على تبديل النقود مع أصحاب المحال المجاورة، من دون وجود مصدر منتظم يضمن توافر الفئات التي يحتاج إليها.
وعند تعذر إعادة المبلغ نقداً، يلجأ أحياناً إلى تقديم منتجات صغيرة، مثل ظروف البهارات والقهوة سريعة التحضير أو قطع الشوكولا، لكنه يلفت إلى أن بعض الزبائن لا يقبلون بهذا الحل، وهو ما يصفه بأنه حقهم.
ويقدّر أبو كرم أنه يواجه خمس حالات على الأقل يومياً يعجز فيها عن إعادة الباقي بالقيمة الدقيقة، فيما تتجاوز قيمة الفروقات التي لا يستطيع تسويتها نقداً 500 ليرة جديدة خلال يوم العمل الواحد.
وتبقى هذه الأرقام مرتبطة بتجربة محل واحد، ولا تمثل إحصاءً عاماً للسوق، لكنها توضح كيف يمكن لفروقات صغيرة أن تتراكم مع تكرار المعاملات، وأن تتحول إلى عبء على البائع والمستهلك معاً.
نقص الفئات يرفع الكلفة الفعلية للمشتريات
يرى المختص الاقتصادي فادي القاضي أن الأثر المباشر لنقص الفئات النقدية الصغيرة يتمثل في زيادة كلفة إنجاز المعاملات اليومية، إذ لا يكفي امتلاك المستهلك قيمة السلعة نقداً إذا لم يتمكن البائع من إعادة المبلغ المتبقي.
ويوضح القاضي، في حديث إلى «الحل نت»، أن المشكلة لا تقتصر على الفروقات المالية، بل تشمل أيضاً الوقت الذي يقضيه المواطن في البحث عن الفراطة، وتأخر عمليات البيع والشراء، واحتمال العدول عن بعض المشتريات أو قبول منتجات بديلة عن المبلغ المستحق.
ويشير إلى أن تقريب الحساب لمصلحة أحد الطرفين قد يؤدي إلى زيادة الكلفة الفعلية للشراء. فمثلاً، إذا بلغ سعر سلعة 35 ليرة واضطر المستهلك إلى دفع 40 ليرة من دون استرداد الفرق، فإنه يكون قد دفع زيادة تعادل نحو 14.3% من السعر المعلن.
ويضيف أن خسارة خمس ليرات في أربع معاملات يومياً تعني فروقات بقيمة 600 ليرة خلال 30 يوماً، وفق هذا المثال الحسابي، مشدداً على أن الأرقام توضيحية ولا تمثل تقديراً لحجم الخسائر الفعلية التي تتكبدها الأسر السورية.
كما يلفت إلى أن تقريب الأسعار لا يعني بالضرورة حدوث تضخم بصورة آلية، ولا سيما إذا جرى التقريب بالتساوي بين الزيادة والنقصان، لكنه قد يؤدي إلى انتقال متكرر لمبالغ صغيرة من المستهلك إلى البائع أو بالعكس.
ويؤكد القاضي أن نقص الفئات ينعكس على كفاءة المعاملات النقدية، وليس بالضرورة على أرباح التجار، إذ قد يتحمل صاحب المحل نفسه فروقات مالية عندما لا يستطيع إعادة الباقي للزبون.
هل تعالج زيادة طباعة الفئات الصغيرة المشكلة؟
لا يقتصر تحديد احتياجات السوق من النقد، بحسب القاضي، على حجم الكتلة النقدية الإجمالية، بل يتطلب معرفة حجم الطلب على كل فئة بصورة مستقلة.
ويشمل ذلك دراسة قيم المشتريات اليومية وأجور النقل ونهايات الأسعار الأكثر شيوعاً، إلى جانب متابعة السحوبات والإيداعات وطلبات تبديل الفئات بين المناطق، ومعدلات تلف الأوراق النقدية وعودتها إلى الجهاز المصرفي، فضلاً عن مواسم الرواتب والأعياد.
وفي هذا السياق، يرى القاضي أن زيادة ضخ فئات 10 و25 و50 ليرة، وإتاحة فئة الخمس ليرات إذا أثبتت بيانات السوق الحاجة إليها، يمكن أن تسهم في الحد من المشكلة.
لكن زيادة كميات الأوراق النقدية لا تكفي وحدها، إذا لم تصل الفئات الصغيرة إلى الأماكن التي تحتاج إليها، مثل متاجر التجزئة ووسائل النقل والأسواق الشعبية.
ويقترح القاضي توفير خدمة منتظمة تتيح تبديل الأوراق الكبيرة بحزم من الفئات الصغيرة، إلى جانب تنويع الفئات المستخدمة عند صرف الرواتب، بما يساعد على توزيع النقد بصورة أكثر ملاءمة للاحتياجات اليومية.
وفي المقابل، يشير إلى ضرورة مراعاة الكلفة الاقتصادية لإنتاج الفئات منخفضة القيمة، إذ يتعين على المصرف المركزي الموازنة بين حاجة السوق إلى هذه الفئات وتكلفة إصدارها وإعادة إصدارها مع تعرضها للتلف.
وكانت صعوبات توافر الفئات النقدية في الأشهر الأولى من إطلاق العملة قابلة للتفسير جزئياً بمرحلة الانتقال من العملة القديمة إلى الجديدة، واختلاف سرعة وصول الأوراق النقدية إلى الأسواق.
إلا أن مصرف سوريا المركزي أعلن انتهاء صلاحية العملة القديمة وقوتها الإبرائية اعتباراً من 31 تموز/يوليو الماضي، ما يجعل استمرار المشكلة مرتبطاً، وفق القاضي، بمدى كفاية الفئات المطروحة وآليات توزيعها.
ويشدد على أن تحديد أسباب النقص بصورة دقيقة يتطلب بيانات تفصيلية عن أعداد الأوراق النقدية المطروحة من كل فئة، وتوزعها الجغرافي، وحجم الطلب غير الملبى عليها.
ويختصر القاضي معيار نجاح عملية استبدال العملة بقدرة المواطن على شراء سلعة منخفضة السعر، وتسديد قيمتها، واسترداد الباقي كاملاً، وليس فقط بنسبة استبدال الكتلة النقدية القديمة.
الدفع الإلكتروني.. بديل يحتاج إلى منظومة متكاملة
يُعد الدفع الإلكتروني أحد الحلول الممكنة لتجاوز مشكلة الفئات الصغيرة، إذ يتيح تسديد المبالغ الدقيقة من دون الحاجة إلى تشكيلها باستخدام الأوراق النقدية المتوافرة.
لكن القاضي يرى أن فاعلية هذا الخيار ترتبط بمدى انتشاره في الأماكن التي تظهر فيها مشكلة الفراطة، بما فيها وسائل النقل والبقالات والصيدليات والأسواق الشعبية، وليس بمجرد امتلاك المستهلك تطبيقاً للدفع على هاتفه.
وفي سوريا، شهدت وسائل الدفع والتحويل الإلكتروني توسعاً خلال الفترة الماضية، ومن بينها تطبيق «شام كاش». وكان مدير التسويق والعلاقات العامة في التطبيق قد قال، في أيار/مايو الماضي، إن عدد مستخدميه تجاوز 4.2 ملايين، مع تنفيذ نحو مليوني عملية تحويل يومياً، وهي أرقام صادرة عن إدارة التطبيق.
ورغم تأييد أحد مستخدمي التطبيق، ممن تحدثوا إلى «الحل نت»، توسيع الاعتماد على الدفع الإلكتروني، فإنه يبدي تحفظات تتعلق بتجربته مع الأعطال التقنية ومخاوفه من الاعتماد الكامل على خدمة رقمية للاحتفاظ بأمواله.
أما أبو كرم، صاحب محل البقالة، فيواجه تحدياً مختلفاً، إذ لا يستطيع الاعتماد بصورة كاملة على المدفوعات الإلكترونية، بسبب تعامل تجار الجملة الذين يشتري منهم البضائع بالنقد.
ويوضح أن قبول الدفع الإلكتروني من الزبائن قد يضطره إلى سحب الأموال وتحويلها إلى نقد لتسديد التزاماته التجارية، ما يضيف عمولات السحب إلى تكاليف عمله.
وبحسب تصريحات لإدارة «شام كاش» في آب/أغسطس الماضي، يبلغ الحد الأعلى المعتمد لعمولة السحب لدى الشركات المعتمدة ثلاثة بالألف من قيمة العملية، فيما يبلغ الحد الأعلى لعمولة الإيداع اثنين بالألف. وتقول إدارة التطبيق إن هذه العمولات تذهب إلى الشركات التي تقدم خدمات السحب والإيداع، وليس إلى التطبيق نفسه.
وبذلك، لا يرتبط نجاح الدفع الإلكتروني في معالجة نقص الفئات النقدية بانتشار التطبيقات بين المستخدمين فقط، بل بقدرة مختلف أطراف المعاملة على استخدام الرصيد الإلكتروني في تعاملاتهم، بدءاً من المستهلك وصولاً إلى التاجر وموردي البضائع، من دون الحاجة المتكررة إلى تحويل الأموال إلى نقد.
وتكشف مشكلة الفئات الصغيرة أن نجاح استبدال العملة لا يتوقف على تغيير شكل الأوراق النقدية أو تقليص أصفارها، بل يتطلب أيضاً توفير فئات تتناسب مع الأسعار المتداولة، وضمان وصولها إلى الأسواق بصورة منتظمة.
وفي ظل غياب فئة الخمس ليرات وصعوبة تأمين العشر ليرات، تبقى فروقات الحساب الصغيرة عبئاً متكرراً على المستهلكين والتجار، وقد تتحول مع كثرة المعاملات إلى كلفة إضافية لا تظهر على بطاقات الأسعار.