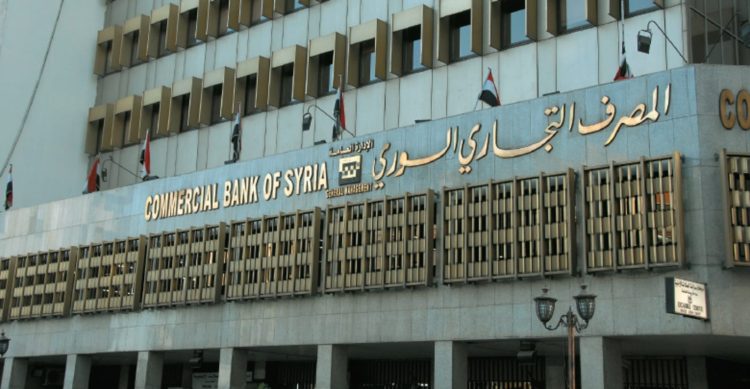
المصرف التجاري السوري أمام شكاوى المراجعين.. فروع متفاوتة وأعطال تؤخر المعاملات
لا تنتهي رحلة بعض المراجعين في المصرف التجاري السوري عند الوصول إلى شباك الخدمة، بل تبدأ هناك. فالمعاملات المرتبطة بالرواتب والحسابات والبطاقات قد تتحول إلى ساعات من الانتظار، والتنقل بين الفروع، ومحاولات متكررة لتجاوز أعطال الشبكة والصرافات، في وقت يفترض أن تكون فيه الخدمة المصرفية أكثر اختصاراً وأقل اعتماداً على الورق.
وتتضاعف هذه الصعوبات لدى المتقاعدين وكبار السن، الذين يجدون أنفسهم أمام إجراءات لا تتشابه دائماً بين فرع وآخر، رغم تأكيد إدارة المصرف اعتماد دليل عمليات موحد وإتاحة تنفيذ العمليات الرئيسية من أي فرع. وبينما تتحدث الإدارة عن الأتمتة وتحديث البنية التقنية، يبقى الفارق بين الخطة المعلنة وتجربة المراجع اليومية هو المقياس الأكثر وضوحاً لجودة الخدمة.
المواطن بين أكثر من فرع
يقول المتقاعد ماهر الحسني إن بعض المراجعين يضطرون إلى مراجعة فرع آخر لإنجاز معاملات يفترض أن تكون متاحة في فروع متعددة، مستشهداً بحالات تتعلق بتقديم أرقام الحسابات التجارية لتحويل الرواتب التقاعدية.
ويشير الحسني إلى تفاوت مستوى الخدمة بين الفروع، معتبراً أن توحيد الإجراءات فعلياً، لا على مستوى التعليمات فقط، يمكن أن يخفف الوقت والجهد عن المراجعين.
ولا تقتصر المشكلة على الإجراءات. يروي ياسر المعلم تجربة توقف عملية سحب من الصراف بعد خصم المبلغ من حسابه، نتيجة عطل تقني أو انقطاع الكهرباء أو نفاد النقد، ليجد نفسه مضطراً إلى تقديم اعتراض وانتظار إعادة المبلغ.
وفي مصرف يعتمد المواطن عليه للحصول على راتبه أو مدخراته، يصبح تجميد مبلغ بسبب عطل تقني أكثر من مجرد خلل فني؛ فهو ينقل كلفة ضعف البنية المصرفية إلى العميل الذي لا يملك وسيلة للتحكم بها.
أما ندى المصري، فتربط جانباً من معاناة المراجعين بكثرة الأوراق وبطء بعض المعاملات، مشيرة إلى أن كبار السن يتحملون العبء الأكبر نتيجة طول الانتظار والحاجة إلى التنقل أو تكرار المراجعة.
الإدارة تتحدث عن توحيد الخدمة
يؤكد مدير المصرف التجاري السوري بلال عابدين لـ”الثورة السورية” أن المصرف يعمل على تطبيق “دليل عمليات” موحد في جميع فروعه، بالتوازي مع أتمتة الإجراءات للحد من الاجتهادات الفردية.
ويقول إن نظام الربط الموحد يتيح تنفيذ العمليات الرئيسية، مثل فتح الحسابات والسحب والإيداع واستلام البطاقات والاستعلام، من أي فرع، من دون التقيد بفرع القيد الأصلي.
غير أن استمرار شكاوى بعض المواطنين من مطالبتهم بمراجعة الفروع الأصلية يكشف فجوة بين القاعدة المصرفية المعلنة والتطبيق الذي يواجهه المراجع على الأرض. وهذه الفجوة تحديداً هي التي يفترض أن تعالجها الإدارة إذا كانت الأتمتة وتوحيد الإجراءات قد قطعا شوطاً فعلياً.
أعطال الصرافات لا تزال حاضرة
تعمل الإدارة على الانتقال إلى الربط بالألياف الضوئية وتأمين خطوط بديلة لاسلكية عبر “سيريتل” و”MTN”، إلى جانب تركيب صرافات جديدة وتفعيل عقود صيانة للأجهزة المتوقفة.
كما تعتمد، بحسب عابدين، المطابقة الآلية للاعتراضات المتعلقة بالمبالغ المخصومة من دون تنفيذ السحب، مع تقليص مدة إعادة الأموال إلى نحو أربعة أيام.
لكن أربعة أيام قد تعني الكثير لمن ينتظر راتباً أو يواجه التزاماً مالياً عاجلاً. ولذلك لا تقاس جودة النظام بعدد الإجراءات التي أضيفت إليه، بل بقدرته على منع الخطأ ومعالجته قبل أن يتحول إلى عبء على صاحب الحساب.
رقمنة معلنة ومراجع ينتظر
يقول المصرف إنه يعمل على توسيع الخدمات عبر الهاتف المحمول والإنترنت، بما يشمل فتح الحسابات والتقديم على القروض واستخراج الكشوفات، إضافة إلى الدفع الإلكتروني وربط الخدمات مع الجهات الحكومية والخاصة.
كما أعلن رفع سقوف السحب اليومية عبر الصرافات ونقاط البيع والشيكات الداخلية إلى 15 ألف ليرة سورية، وتوقيع اتفاقيات مع شركات حوالات ومؤسسة البريد السوري، مع خطط لتوسيع منافذ السحب والإيداع عبر البريد.
لكن المشكلة الأساسية لا تزال في المسافة بين الخدمة التي تعد بها المؤسسة والخدمة التي يحصل عليها المواطن فعلياً. فإعادة تفعيل الفروع، وشراء صرافات جديدة، والتحول إلى الألياف الضوئية، لا تكفي إذا ظل المراجع يواجه اختلافاً في التعليمات أو أعطالاً تؤخر أمواله أو معاملات ورقية تستنزف وقته.
وتكشف الشكاوى المتكررة أن إصلاح المصرف التجاري السوري لا يحتاج فقط إلى مزيد من الخطط التقنية، بل إلى إدارة أكثر صرامة لنتائجها، بحيث يصبح توحيد الإجراءات واقعاً لا تعليمات، وتتحول الأتمتة إلى اختصار حقيقي للوقت لا واجهة جديدة فوق إجراءات قديمة.
في النهاية، المواطن لا يقيس الإصلاح المصرفي بعدد الصرافات التي تُركّب أو التطبيقات التي يجري الإعلان عنها، بل بالسؤال الأبسط: هل يستطيع إنجاز معاملته من المرة الأولى، وفي الفرع الأقرب، والحصول على ماله عندما يحتاج إليه؟ وما لم تكن الإجابة واضحة في الواقع اليومي، ستبقى الرقمنة مشروعاً مؤجلاً أكثر مما هي خدمة مكتملة.
اقرأ أيضاً: نظام الدفع الإلكتروني في سوريا: خطوة تشريعية في مواجهة تحديات البنية التحتية والثقة المصرفية