تحويلات السوريين بالمليارات.. أين تذهب الثروة القادمة من الخارج؟
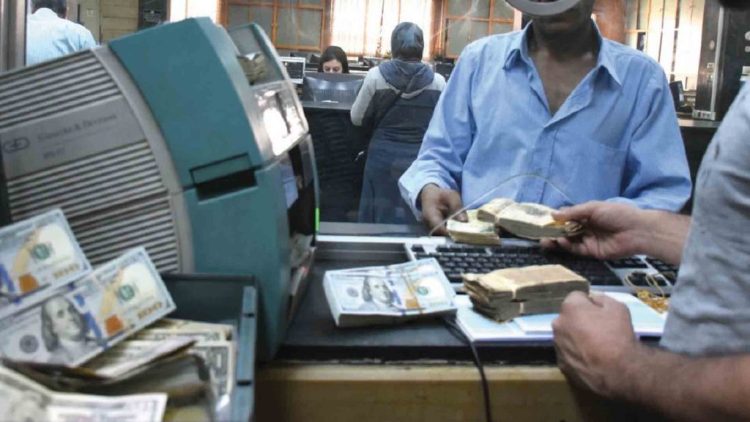
تمثل تحويلات السوريين المقيمين في الخارج مصدراً رئيسياً لدعم ملايين الأسر داخل سورية، إذ تراوحت قيمتها خلال السنوات الأخيرة بين مليارات الدولارات سنوياً، لكنها لا تزال تُستخدم في معظمها لتغطية الاحتياجات المعيشية، بينما يمر جزء كبير منها خارج القنوات المالية الرسمية، ما يحد من إمكانية توظيفها في الادخار والاستثمار ودعم التعافي الاقتصادي.
وبحسب بيانات نقلتها “العربية”، بلغت التحويلات إلى سورية نحو 4 مليارات دولار خلال عام 2025، متجاوزة بذلك موازنة الدولة لعام 2024، التي أُقرت عند 3.1 مليارات دولار.
وكانت التحويلات قد وصلت إلى 8 مليارات دولار عام 2023، وفق تقرير للبنك الدولي صدر في حزيران/يونيو 2025 واستند إلى بيانات مصرف سورية المركزي. وأظهر التقرير أن 37% من الأسر السورية تلقت تحويلات خلال 2022، بمتوسط يقارب 57 دولاراً شهرياً، شكل أكثر من ثلث دخل الأسر المستفيدة. وذهبت نسبة كبيرة من هذه الأموال إلى الإنفاق على الغذاء والصحة والتعليم والإيجار.
ويشير البنك الدولي إلى أن التحويلات كانت أكثر فاعلية من المساعدات الإنسانية في الحد من خطر الفقر المدقع، إذ بلغت قيمة المساعدات الإنسانية المقدمة لسورية 2.8 مليار دولار عام 2023.
من تحويلات معيشية إلى تدفقات مالية منتجة
لا تعني ضخامة التحويلات بالضرورة تحولها تلقائياً إلى استثمارات داخل الاقتصاد السوري. فالاستخدام الأساسي لهذه الأموال يبقى مرتبطاً باحتياجات الأسر، فيما يتطلب تحويل جزء منها إلى مدخرات أو استثمارات وجود بيئة مالية قادرة على استقطاب أموال المغتربين والحفاظ عليها.
ويرى الخبير المالي أحمد الهاشمي، في تصريح لموقع “963+”، أن إعادة ربط النظام المالي السوري بمنظومات الدفع الحديثة يمكن أن تتيح قنوات أكثر أماناً وسرعة لتحويلات المغتربين، وأن تربطها بصورة أكبر بمنظومة المدفوعات الإلكترونية داخل سورية.
ويقول الهاشمي إن جذب التحويلات عبر القنوات الرسمية يرتبط بعوامل عملية، أبرزها سعر صرف عادل، وسرعة وصول الأموال، وانخفاض تكاليف التحويل، إلى جانب ضمانات تعزز الثقة ومنتجات مصرفية واستثمارية تلائم احتياجات السوريين في الخارج.
ولا يرى الخبير أن توجيه جزء من التحويلات نحو الادخار والاستثمار يعني الحد من إنفاق الأسر، وإنما توفير قنوات تتيح لمن يرغب في ذلك تخصيص جزء من الأموال لأنشطة ادخارية أو استثمارية.
البطاقات الدولية تعود إلى النظام المالي السوري
شهد صيف 2026 خطوات لإعادة ربط النظام المالي السوري بشبكات الدفع العالمية، من بينها تنفيذ أول معاملة دولية باستخدام بطاقتي “ماستركارد” و”فيزا” بعد أكثر من 15 عاماً من التوقف.
ونُفذت المعاملة بالتعاون بين حاكم مصرف سورية المركزي ومجموعة QNB وشركتي الدفع العالميتين، ضمن إطار تنظيمي جديد لشركات المدفوعات الرقمية والنقود الإلكترونية.
وتزامن ذلك مع صدور قرار الأمانة العامة رقم 1124 لعام 2026، الذي يتضمن ثلاثة مسارات رئيسية تتعلق بتنظيم خدمات الدفع الرقمي، وتطوير البنية المصرفية والتقنية، وتوسيع الربط مع منظومات الدفع الإقليمية والدولية.
وتطرح هذه التطورات إمكانية استخدام قنوات رقمية أكثر انتظاماً لاستقبال تحويلات السوريين في الخارج، وربطها بخدمات الدفع داخل سورية، بما في ذلك البطاقات والمحافظ الإلكترونية، بدلاً من اقتصار دور التحويلات على تسديد النفقات اليومية.
الثقة وسرعة التحويل في مقدمة مطالب المغتربين
وتظهر استطلاعات رأي مع مغتربين سوريين مجموعة من العوامل التي تؤثر في قرار استخدام القنوات الرسمية لتحويل الأموال.
ويقول محمد الخالد، المقيم في ألمانيا، إن وجود مصرف يقدم سعر صرف قريباً من السوق، مع إمكانية وصول الحوالة إلى أسرته خلال ساعات وتوفير بطاقة للاستخدام داخل دمشق، سيدفعه إلى زيادة قيمة الأموال التي يحولها.
أما ليندا محسن، المقيمة في السويد، فتشير إلى مخاوف تتعلق بإمكانية تغير القواعد المصرفية أو تجميد الأموال بعد إيداعها في بنك محلي، ولذلك تفضل إرسال الأموال مباشرة إلى أفراد أسرتها.
ويربط عارف العبود، المقيم في الإمارات، زيادة استعداده للاستثمار بوجود مشاريع واضحة، ويذكر الزراعة والطاقة الشمسية نموذجاً، شرط أن تكون ذات عائد محدد ومستندات واضحة.
وتشير هذه الآراء إلى أن قرار تحويل الأموال عبر القنوات الرسمية لا يرتبط فقط بتوافر الخدمة، بل أيضاً بمستوى الثقة في المؤسسات المالية والقواعد الناظمة لاستخدام الأموال.
تجارب عربية في استقطاب تحويلات المغتربين
ويشير الباحث الاقتصادي والاجتماعي بشار السعود، إلى تجارب دول عربية في التعامل مع تحويلات مواطنيها في الخارج.
ويذكر مصر، التي بلغت تحويلات مواطنيها في الخارج 47.3 مليار دولار خلال السنة المالية 2025/2026، بزيادة نسبتها 29.6%، مشيراً إلى اعتمادها على القنوات المصرفية الرسمية وحوافز مرتبطة بالعملة الأجنبية.
وفي لبنان، شكلت تحويلات المغتربين، قبل الأزمة، مصدراً رئيسياً للنقد الأجنبي، إلا أن تراجع الثقة أدى لاحقاً إلى ظهور هشاشة النظام المصرفي في التعامل مع هذه التدفقات.
ويرى السعود أن التجارب المختلفة تُظهر أهمية مجموعة من العوامل في استقطاب التحويلات عبر النظام الرسمي، أبرزها الثقة وسرعة الخدمة وانخفاض التكلفة، إلى جانب توفير منتجات استثمارية واضحة.
ما الذي يحتاجه القطاع المصرفي السوري؟
بحسب السعود، فإن نقل جزء من التحويلات من الاستخدام الاستهلاكي إلى النشاط الإنتاجي يتطلب أولاً وجود سعر صرف عادل وشفاف يحد من الفجوة بين السعر الرسمي والسوق الموازية، بما يشجع على استخدام القنوات الرسمية.
ويضاف إلى ذلك تطوير بنية رقمية متكاملة تسمح بربط التحويلات بخدمات الدفع الإلكتروني، مثل البطاقات والمحافظ الرقمية ودفع الفواتير.
ويقترح الخبير أيضاً توفير حسابات توفير بالعملات الأجنبية مخصصة للمغتربين، وتمويل جزئي لمشاريع صغيرة ومتوسطة، إلى جانب صناديق استثمارية قطاعية في مجالات الطاقة والزراعة والخدمات، على أن تكون عوائدها معلنة وواضحة.
كما يلفت إلى أهمية وجود ضمانات قانونية وضريبية، وحماية للمدخرات، وحوافز للمستثمرين من السوريين في الخارج، باعتبارها عناصر يمكن أن تساعد على تحويل جزء من التحويلات إلى استثمارات بدلاً من اقتصارها على الاستهلاك.
ويقدّر السعود أن تحويلات السوريين، التي تتراوح وفق الأرقام الواردة في المادة بين 4 و8 مليارات دولار سنوياً، تمثل تدفقات مالية ذات أثر مباشر على الأسر والاقتصاد المحلي، لكن تحويلها إلى مصدر لتمويل النشاط الإنتاجي يتطلب منظومة مصرفية قادرة على توفير الثقة والسرعة وانخفاض التكلفة والمنتجات الاستثمارية المناسبة.
لماذا تبقى التحويلات مرتبطة بالاستهلاك؟
يفرق الخبير الاقتصادي حسان مراد، بين الدور الاجتماعي للتحويلات ودورها في تمويل النشاط الاقتصادي. ويصنفها كتدفقات مالية خارجية خاصة وغير تعويضية تصل مباشرة إلى الأسر، ثم تدخل الدورة الاقتصادية أساساً من خلال الإنفاق في السوق، وليس عبر الاستثمار الإنتاجي المباشر.
ويشير مراد إلى أن معظم الحوالات لا تتجاوز قيمتها 100 دولار، فيما يبلغ متوسطها نحو 70 دولاراً، وهو ما يجعلها، وفق تقديره، أكثر ملاءمة لتغطية النفقات اليومية من توجيهها إلى الادخار أو الاستثمار.
كما يلفت إلى أن جزءاً كبيراً من التحويلات يجري خارج الجهاز المصرفي الرسمي، ما يقلل قدرة الجهات الرسمية على رصد حجم التدفقات وتوجيه جزء منها نحو أولويات التعافي الاقتصادي.
وبذلك، يرى مراد أن الأثر الاجتماعي للتحويلات أكبر من أثرها الاقتصادي المباشر، لأنها تساعد الأسر على الحفاظ على مستوى معيشي معين وتغطية الاحتياجات الأساسية، لكنها لا تكفي بمفردها لبناء تعافٍ اقتصادي قائم على الإنتاج.
شروط تحويل الأموال إلى استثمار
يربط مراد إمكانية توجيه جزء من التحويلات إلى الادخار والاستثمار بثلاثة مسارات مترابطة. الأول يتعلق بثقة المغترب بالاقتصاد المحلي، وما يتطلبه ذلك من استقرار نسبي في الأسعار وسعر الصرف، ووضوح الضمانات القانونية للمشاريع.
أما المسار الثاني فيتصل بالجهاز المصرفي نفسه، من خلال توفير قنوات تحويل سريعة ومنخفضة الكلفة، ومنتجات تتناسب مع احتياجات السوريين في الخارج، مثل الحسابات بالعملات الأجنبية وتمويل المشاريع الصغيرة والصناديق الاستثمارية المضمونة.
ويتمثل المسار الثالث في وجود مشاريع ذات عوائد واضحة في قطاعات يمكن أن تستقطب أموال المغتربين، مثل الطاقة المتجددة والزراعة والصناعات الغذائية والخدمات الرقمية، مع حوافز ضريبية وجمركية مناسبة.
وفي الوقت نفسه، يرى مراد أن التحويلات تؤدي دوراً مهماً في الحد من اتساع الفقر المدقع، عبر المساهمة في دخل الأسر وتمويل احتياجاتها الأساسية وتقليل لجوئها إلى آليات تكيف أكثر ضرراً.
لكن هذا الدور، وفق الخبير، يجعل التحويلات شبكة أمان اجتماعي أكثر من كونها بديلاً عن سياسات اقتصادية تستهدف خلق فرص العمل وإعادة بناء القطاعات الإنتاجية. ومن هنا تبرز أهمية تطوير القنوات المالية والمنتجات المصرفية التي يمكن أن تتيح تحويل جزء من الأموال المتدفقة من الخارج إلى ادخار واستثمار، من دون المساس بدورها الأساسي في دعم الأسر.
اقرأ أيضاً:تحويلات السوريين في الخارج.. مليارات الدولارات بين الاستهلاك وفرص الاستثمار
اقرأ أيضاً:رفع أسعار المحروقات في سوريا.. ووزارة الاقتصاد تنفي زيادة سعر الخبز