ثروات سوريا المعدنية.. احتياطيات ضخمة وإنتاج محدود واستثمارات تبحث عن طريقها
تملك سوريا واحداً من أكثر القطاعات التعدينية تنوعاً مما تسمح به إمكاناتها الحالية، من الفوسفات والسجيل الزيتي إلى السيليكا والكوارتز والطف البركاني والرخام والبازلت. لكن اتساع قائمة الخامات لم يتحول حتى الآن إلى قاعدة صناعية موازية؛ إذ بقي جزء كبير من الموارد في حدود الاحتياطي النظري أو الاستخراج الأولي، بينما ظلت الصناعات التحويلية والبنية اللوجستية والتقنيات الحديثة أضعف بكثير من حجم الثروة المدفونة.
وتكشف بيانات وزارة الطاقة عن احتياطيات تقدر بنحو 38 مليار طن من السجيل الزيتي، وملياري طن من الفوسفات، ونحو 250 مليون طن من الرمال الكوارتزية والسيليكا، و300 مليون طن من الطف البركاني، إلى جانب خامات أخرى. كما تشير بيانات المؤسسة العامة للجيولوجيا إلى استمرار تحديث الدراسات والمسوح لتحديد الاحتياطيات القابلة للاستثمار بدقة أكبر.
أرقام كبيرة.. إنتاج لا يعكس حجم الثروة
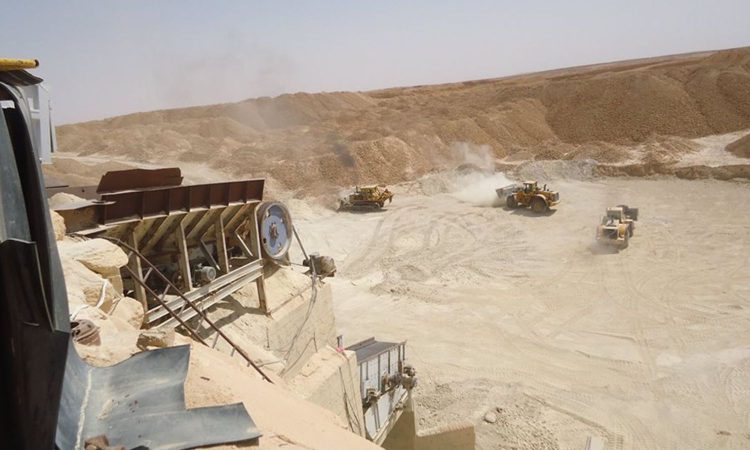
المشكلة الأساسية لا تكمن في غياب الموارد، وإنما في ضعف القدرة على تحويلها إلى قيمة اقتصادية. ففي الفوسفات، أحد أهم الخامات السورية، تشير البيانات الواردة في المادة إلى إنتاج بنحو 1.6 مليون طن خلال الفترة الأخيرة، مقابل احتياطي يقدر بمليارات الأطنان، في حين ما تزال نسبة كبيرة من النشاط مرتبطة بالاستخراج والبيع، لا بالتصنيع المتقدم.
وتبدو الفجوة أكثر وضوحاً عند مقارنة الاحتياطي بحجم الإنتاج السنوي؛ فالموارد الهائلة لا تعني تلقائياً ثروة قابلة للتحقق ما لم تتوافر القدرة على استخراجها ونقلها ومعالجتها وتسويقها. وتقر وزارة الطاقة نفسها بأن تطوير القطاع يحتاج إلى الانتقال من تصدير الخامات الأولية إلى الصناعات التحويلية، وهو توجه أعلنته مع تأسيس الشركة السورية للتعدين في نيسان 2026.
وفي السيليكا تحديداً، تظهر الفجوة بين الخام والمنتج النهائي بوضوح أكبر؛ إذ تشير بيانات المؤسسة إلى أن سعر السيليكا الخام يقارب 15 دولاراً للطن، مقابل 65 إلى 100 دولار للمنتجات المعالجة بحسب درجة النقاء والاستخدام الصناعي. وهذا يعني أن الجزء الأكبر من القيمة الاقتصادية لا يوجد في عملية الاستخراج نفسها، بل في المعالجة والتصنيع.
التعدين يصطدم بالبنية التحتية
على الأرض، ما يزال القطاع يعمل وسط نقص في المعدات والآليات والتجهيزات، وتقادم جزء من المعدات، وضعف الطرق وشبكات النقل والسكك الحديدية، إضافة إلى نقص الكوادر الفنية المتخصصة.
وهذه ليست تفاصيل إدارية يمكن تجاوزها بقرار وزاري. التعدين قطاع يعتمد على نقل كميات هائلة من المواد الخام من مناطق غالباً ما تقع بعيداً عن مراكز التصنيع والموانئ. لذلك فإن غياب شبكة سكك حديدية فعالة وطرق مناسبة يمكن أن يحول الخام الرخيص إلى منتج مرتفع الكلفة، ويجعل الاستثمار فيه أقل جاذبية مهما بدا الاحتياطي كبيراً.
وتزداد المشكلة مع الحاجة إلى تحديث الخرائط الجيولوجية وبيانات التركيز والأعماق والتكاليف، وهي بيانات أساسية لأي مستثمر يريد تقدير الجدوى قبل ضخ رأس المال. ومن دون هذه المعلومات، تبقى أرقام الاحتياطيات أقرب إلى مؤشر على الإمكانات منها إلى مشروعات قابلة للتمويل والتنفيذ.
الاستثمار يتوسع.. والدولة أمام اختبار أصعب
تحاول الحكومة الانتقالية حالياً فتح القطاع أمام شراكات واستثمارات جديدة. ففي نيسان وقعت المؤسسة العامة للجيولوجيا مذكرة مع شركة سعودية لدراسة استثمار السجيل الزيتي في خناصر لإنتاج الأسمدة الفوسفاتية، ثم بدأت في حزيران أعمال التحضير لمسح الموقع وتحديد احتياجات المشروع.
وفي آب، وقعت سوريا وتركيا مذكرة تفاهم لخمس سنوات في مجالات علوم الأرض والتعدين، تشمل تبادل الخبرات والتكنولوجيا والاستكشاف وبناء القدرات. كما تحدث الجانبان عن مشروعات أوسع تتعلق بالفوسفات والسكك الحديدية والحديد، إلى جانب بحث دخول شركات تركية في استكشاف النفط والغاز.
لكن توسيع حضور الشركات الأجنبية لا يحل تلقائياً مشكلة القطاع. فالمسألة الأهم بالنسبة إلى سوريا هي شكل العقود، وشفافية منحها، ونسبة القيمة التي ستبقى داخل الاقتصاد، وقدرة المؤسسات السورية على امتلاك التكنولوجيا والخبرة بدلاً من الاكتفاء بدور الطرف الذي يمنح الموارد ويستقبل الاستثمار.
وهنا تظهر إحدى نقاط الضعف في الإدارة الحكومية للثروة: كثرة مذكرات التفاهم والفرص المعلنة لا تعني بالضرورة تحولها إلى مصانع ومناجم منتجة. حتى مشروع السجيل الزيتي في خناصر ما يزال في مرحلة الدراسات الفنية والاقتصادية، بينما تحتاج قطاعات أخرى إلى سنوات من الإنفاق على البنية التحتية قبل أن تصبح قادرة على المنافسة.
من احتياطي مدفون إلى صناعة منتجة
الطريق الأقصر اقتصادياً ليس زيادة استخراج الخام فقط، وإنما بناء سلسلة قيمة تبدأ بالاستكشاف وتنتهي بمنتج صناعي قابل للتصدير. الفوسفات يمكن أن يتحول إلى أسمدة، والسيليكا إلى زجاج وسيليكا عالية النقاء، والسجيل الزيتي إلى مدخلات للطاقة أو صناعات أخرى، بينما يمكن للرخام والبازلت وخامات البناء أن تدخل في صناعات محلية أوسع.
لكن تحقيق ذلك يتطلب سياسة تتجاوز الخطاب الاستثماري: بيانات جيولوجية موثوقة، تشريعات مستقرة، إجراءات سريعة، بنية نقل، معدات حديثة، كوادر مؤهلة، وتمويلاً طويل الأجل. كما يتطلب رقابة فعلية على العقود والشراكات حتى لا تتحول الثروات العامة إلى مجرد مصدر للخامات بينما تترك القيمة الأكبر في مراحل التصنيع خارج البلاد.
وتحاول الحكومة تقديم قطاع التعدين بوصفه أحد مصادر تمويل التعافي وإعادة الإعمار، لكن حجم الفجوة بين الاحتياطيات والإنتاج يكشف أن الطريق ما يزال طويلاً. فالثروة الموجودة تحت الأرض لا تتحول إلى إيرادات أو وظائف أو صناعة بمجرد إعلان أرقامها، ومذكرات التفاهم لا تكفي لبناء اقتصاد تعديني.
المعيار الحقيقي سيكون في قدرة سوريا على الانتقال من بلد يملك خامات ضخمة إلى بلد يصنعها ويصدر منتجاتها ذات القيمة المضافة. وما لم تُعالج البنية التحتية والتكنولوجيا والإدارة والعقود في وقت واحد، ستبقى مليارات الأطنان مجرد ثروة كامنة، فيما تستمر البلاد في استيراد المنتجات التي كان يمكن أن تبدأ صناعتها من مواردها المحلية.
اقرأ أيضاً: ثروات سوريا المعدنية تقود قاطرة التعافي: 62 مليون دولار إيرادات ومعدلات إنتاج قياسية للفوسفات