الدولار يتجاوز 150 ليرة سورية.. عجز الموازنة يضغط على سعر الصرف
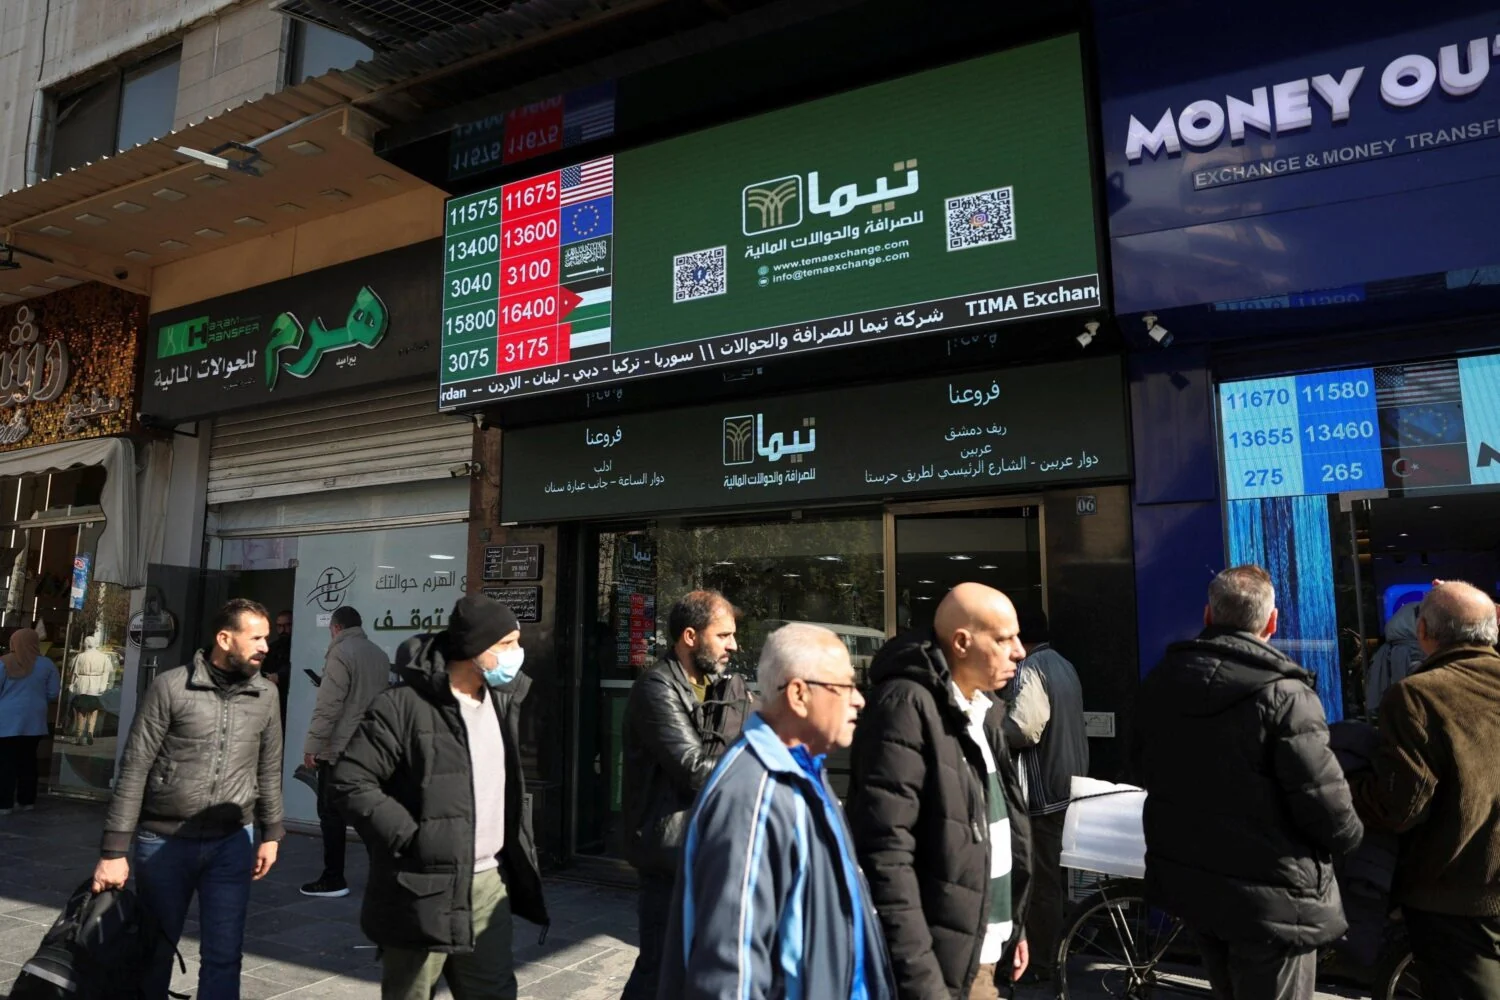
سجلت الليرة السورية تراجعاً جديداً أمام الدولار الأمريكي في السوق الموازية، الأحد 15 تشرين الثاني، مع تجاوز سعر صرف الدولار مستوى 150 ليرة سورية للمبيع، ووصوله إلى 149.50 ليرة للشراء، في استمرار لمسار التراجع الذي تشهده العملة المحلية منذ بداية الشهر.
ويربط خبراء اقتصاديون هذا التراجع بمجموعة من العوامل المالية والنقدية، في مقدمتها عجز الموازنة العامة واتساع الفجوة بين إيرادات الدولة ونفقاتها، إلى جانب تأثير ذلك في ثقة المتعاملين بالليرة وزيادة الطلب على العملات الأجنبية.
وبحسب الأسعار المتداولة، ارتفع الدولار من 143 ليرة للشراء و143.75 ليرة للمبيع في بداية تشرين الثاني، إلى 149.50 ليرة للشراء و150.25 ليرة للمبيع، مسجلاً زيادة قدرها 6.5 ليرة خلال نحو أسبوعين، أي ما يقارب 4.5% من قيمته السابقة.
ويأتي هذا التراجع في وقت يواصل فيه مصرف سوريا المركزي تثبيت سعر الصرف الرسمي عند 121.50 ليرة للشراء و122.50 ليرة للمبيع، وفق نشراته الأخيرة، ما يعكس اتساع الفجوة بين السعر الرسمي والسوق الموازية إلى نحو 28 ليرة للدولار.
عجز الموازنة يضعف الثقة بالليرة
يمثل العجز المالي أحد أبرز العوامل التي تثير المخاوف بشأن استقرار سعر الصرف، في ظل استمرار تجاوز النفقات العامة الإيرادات الحكومية، وما يرافق ذلك من تساؤلات حول مصادر تمويل الإنفاق وقدرة الدولة على ضبط التوازنات المالية.
وتشير بيانات وزارة المالية السورية إلى أن الإيرادات العامة خلال النصف الأول من عام 2026 بلغت نحو 2.7 مليار دولار، مقابل إنفاق حكومي وصل إلى 3.7 مليارات دولار، ما أدى إلى تسجيل عجز يقارب مليار دولار.
ويرى الخبير الاقتصادي والمصرفي محمود عبد الكريم، في حديث إلى عنب بلدي، أن استمرار العجز يشكل ضغطاً على الثقة بالليرة السورية، لكنه لا يعني بالضرورة أن الحكومة لجأت إلى ضخ كميات إضافية من العملة المحلية في الأسواق.
وأوضح أن تأثير العجز في سعر الصرف يرتبط بصورة أساسية بآليات تمويله، والخيارات التي تعتمدها الحكومة لتغطية الفجوة بين الإيرادات والنفقات، سواء من خلال أدوات تمويل قصيرة الأجل أو الاقتراض المباشر من المصرف المركزي.
وكان وزير المالية، محمد يسر برنية، قال في نهاية آب الماضي إن الوزارة تعتمد على التمويل قصير الأجل، من دون الاستدانة من مصرف سوريا المركزي أو ضخ سيولة نقدية إضافية في السوق.
وبناء على ذلك، لا يرى عبد الكريم مؤشرات كافية على أن العجز أدى حتى الآن إلى زيادة كبيرة في المعروض النقدي، لكنه يحذر من أن استمراره قد يفاقم الضغوط على الليرة، حتى في حال عدم اللجوء إلى التمويل النقدي المباشر.
كيف يؤثر العجز المالي في سعر الدولار؟
لا يقتصر تأثير عجز الموازنة على حجم السيولة النقدية المتداولة، بل يمتد إلى توقعات الأفراد والتجار بشأن الوضع الاقتصادي وقدرة الحكومة على إدارة مواردها والتزاماتها المالية.
ويحدد عبد الكريم ثلاثة مسارات رئيسية يمكن أن ينتقل من خلالها أثر العجز إلى سوق الصرف:
أولها طريقة تمويل النفقات الحكومية، إذ يختلف تأثير العجز الناتج عن الاقتراض أو التمويل قصير الأجل عن تمويله عبر المصرف المركزي، الذي قد يؤدي إلى زيادة الكتلة النقدية ورفع الضغوط التضخمية.
أما العامل الثاني فيتعلق بثقة المتعاملين في السوق، إذ يمكن للمخاوف من استمرار العجز وتراجع القدرة المالية للدولة أن تدفع الأفراد والتجار إلى تحويل مدخراتهم نحو الدولار أو الذهب، تحسباً لانخفاض إضافي في القوة الشرائية لليرة.
ويتمثل العامل الثالث في قدرة الحكومة على زيادة الإيرادات العامة وتغطية نفقاتها من موارد مستقرة، إذ إن استمرار الفجوة المالية يثير تساؤلات بشأن استدامة السياسة المالية ومصادر التمويل المتاحة.
وفي تقدير عبد الكريم، فإن مستوى الدولار الحالي لا يبدو منفصلاً عن الضغوط الاقتصادية القائمة، ويمكن تفسيره بتراجع الثقة بالعملة المحلية والمخاوف المرتبطة بالعجز المالي والتوقعات التضخمية.
ثلاثة سيناريوهات لمستقبل الليرة السورية
يربط عبد الكريم اتجاه سعر الصرف خلال المرحلة المقبلة بقدرة الحكومة على معالجة العجز المالي، وتوفير مصادر تمويل مستقرة، وتحسين تدفقات العملات الأجنبية إلى الاقتصاد السوري.
ويطرح ثلاثة احتمالات لمسار الليرة:
- استمرار ارتفاع الدولار: في حال بقي العجز المالي قائماً، ولم تتمكن الحكومة من زيادة إيراداتها أو تعزيز ثقة الأسواق بقدرتها على إدارة الإنفاق العام.
- تحسن قيمة الليرة: إذا نجحت الحكومة في ضبط النفقات وزيادة الإيرادات، بالتوازي مع دخول استثمارات فعلية وتدفقات جديدة من العملات الأجنبية.
- تسارع ارتفاع الدولار: في حال اتساع العجز واضطرار الحكومة إلى تمويله مباشرة من المصرف المركزي، بما قد يؤدي إلى زيادة المعروض النقدي وتعميق الضغوط على العملة المحلية.
وفيما يتعلق بتدخل المصرف المركزي عبر بيع الدولار في السوق، يرى عبد الكريم أن هذه الخطوة قد تسهم في خفض سعر الصرف مؤقتاً، لكنها لا توفر بمفردها أساساً لاستقرار مستدام.
ويحتاج تحسن الليرة، وفق تقديره، إلى تدفقات فعلية من القطع الأجنبي، وتحسين موارد الدولة، وجذب استثمارات قادرة على توفير العملات الأجنبية للاقتصاد.
تراجع الليرة يفاقم الضغوط التضخمية
لا يقتصر انعكاس تراجع سعر صرف الليرة على سوق العملات، بل يمتد إلى الأسعار المحلية وتكاليف المعيشة، خصوصاً أن جزءاً من السلع والمواد الأولية يعتمد على الاستيراد أو يرتبط تسعيره بالدولار.
وسجل سعر صرف الدولار في 26 تشرين الأول الماضي نحو 142.75 ليرة للشراء و143.50 ليرة للمبيع، مقارنة بـ137.65 ليرة للشراء و138.40 ليرة للمبيع في بداية الشهر، قبل أن يواصل ارتفاعه خلال تشرين الثاني.
ويأتي ذلك بعد فترة من التذبذب النسبي في سوق الصرف، إذ بدأت الضغوط بالظهور تدريجياً خلال تشرين الأول، ثم تسارع ارتفاع الدولار خلال الأسابيع التالية، ما زاد المخاوف من انتقال أثر تراجع العملة إلى أسعار السلع والخدمات.
وتتزامن هذه التطورات مع ضغوط اقتصادية أخرى، من بينها ارتفاع تكاليف الطاقة والمحروقات، وضعف الثقة بالقطاع المصرفي نتيجة القيود المفروضة على عمليات السحب والتحويل، وهي عوامل قد تؤثر مجتمعة في قرارات الادخار والإنفاق والطلب على العملات الأجنبية.
المصرف المركزي أمام تحدي احتواء التضخم
في سياق متصل، طرح الخبير الاقتصادي والمصرفي والنائب الأول السابق لحاكم مصرف سوريا المركزي، مخلص الناظر، مقترحاً لتطوير نسخة محلية من مؤشر زخم صدمات التضخم (ISM-SY)، بهدف تحسين قدرة المصرف المركزي على رصد التحولات في الأسعار والتنبؤ بمسار التضخم.
وقال الناظر، في منشور عبر حسابه على منصة “لينكد إن”، إن تراجع قيمة الليرة يضع السياسة النقدية أمام تحدٍ يتعلق بتحديد طبيعة الضغوط السعرية، وما إذا كانت مؤقتة أم مؤشراً على بداية موجة تضخمية ممتدة.
وأوضح أن المصرف المركزي يحتاج إلى أدوات أكثر دقة للتمييز بين الارتفاعات العابرة في الأسعار والتحولات التي يمكن أن تؤثر في توقعات التضخم وسلوك المتعاملين في السوق.
وربط الناظر الضغوط الحالية بثلاثة عوامل متزامنة، تشمل العجز المالي الناتج عن تجاوز الإنفاق الحكومي للإيرادات، وارتفاع تكاليف الطاقة عقب زيادة أسعار المحروقات في أيلول الماضي، إضافة إلى تراجع الثقة بالقطاع المصرفي في ظل القيود على السحب والتحويل.
وانتقد اعتماد الأدوات التحليلية التقليدية على متوسطات التضخم السنوية والبيانات السابقة، معتبراً أنها لا توفر بالضرورة قراءة سريعة لطبيعة الصدمات السعرية أو اتجاهاتها، ولا تستفيد بصورة كافية من البيانات التفصيلية لسلة الاستهلاك.
ويرى الناظر أن تطوير مؤشر محلي لرصد زخم التضخم قد يساعد المصرف المركزي على اتخاذ قرارات نقدية في توقيت أكثر ملاءمة، من خلال تحديد ما إذا كانت الضغوط الحالية تستدعي تدخلاً مباشراً أم أنها مرتبطة بعوامل مؤقتة يمكن أن تتراجع لاحقاً.
وتضع هذه التطورات السياسة النقدية السورية أمام تحدي الموازنة بين الحفاظ على استقرار سعر الصرف والحد من التضخم، في وقت يرتبط فيه تحسن الليرة بمعالجة الاختلالات المالية، وتعزيز الثقة بالقطاع المصرفي، وتوفير موارد مستدامة من العملات الأجنبية.